TCE 与 VLCC 股价 — 为什么”盯着运价盘口”会亏钱
“均值 × 持续时间”论点,用数据证明
发布日期:2026年6月26日 · 标的:Frontline (FRO)、DHT Holdings (DHT)
⚠️ 免责声明: 分析研究,非投资建议。过往表现不预示未来结果。BDTI 作为高频 VLCC 脏油运价的代理指标;长周期 TCE 数值为引用的近似值(下文已标注)。
摘要 — 结论
“盯着即期 TCE 来交易 VLCC 股票是错的”——数据支持这一观点。 VLCC 股票不是对今日 TCE 报价的杠杆押注,而是对在一段持续时间内维持的平均 TCE 水平的权益。即期盘口是噪音; 滚动均值才是信号。
本报告包含六项独立证据:
| # | 证据 | 结果 |
|---|---|---|
| 1 | 股价与运价的相关性随平均窗口拉长而上升 | FRO R² 0.12→0.37,DHT 0.20→0.50(即期 → 52周均值) |
| 2 | TCE 峰值 vs 股价峰值(振幅压缩) | TCE 峰值为基线的 5–10.6 倍;股价峰值仅 约 1–3 倍 |
| 3 | 真实事件对比(持续时间) | 2020 短暂飙升 → FRO +11%;2022–24 持续 → FRO +307% |
| 4 | 模拟:相同峰值,改变持续时间 | 2周飙升 ×1.0 vs 2年持续 ×1.82 |
| 5 | 模拟对照:相同持续时间,改变峰值 | 峰值 $12万→$35万 股价仅 ×1.66→×1.83 |
| 6 | 模拟:信号质量 | 持续均值信号前瞻收益中位数 +64% vs 即期 +10% |
实操规则: 用滚动 26–52 周平均 TCE 及其持续时间来交易股票,而非日/周即期值。 一次不能持续的飙升不会兑现为收益。
0. WS 与 TCE — 我们到底在看什么
- WS(Worldscale,世界油轮运价) 是以公布的”基准”为百分比报价的运价指数;程租航次 按此定价。
- TCE(等价期租租金,美元/天) 把航次经济性折算成每日船舶收益:
TCE ≈ (航次收入 − 航次成本) / 往返天数。 - 即期 TCE 极度波动 —— 在地缘或储油事件(2008、2020、2026 霍尔木兹)中常飙升 5–10 倍, 并在数周内回落。正是这种波动使得”盯着即期报价交易股票”非常危险。
1. 证据 #1 — 股价跟踪的是”持续均值”,而非即期
使用真实周度数据(BDTI 作为脏油运价代理 + FRO/DHT 复权收盘价,252 个对齐周,2020–2024),我们将股价水平对运价做回归,把运价的平均窗口从即期拉长到 52 周。
| 平均窗口 | FRO R² | DHT R² |
|---|---|---|
| 即期(1周) | 0.124 | 0.204 |
| 4周均值 | 0.133 | 0.213 |
| 13周均值 | 0.177 | 0.270 |
| 26周均值 | 0.257 | 0.375 |
| 52周均值 | 0.373 | 0.502 |
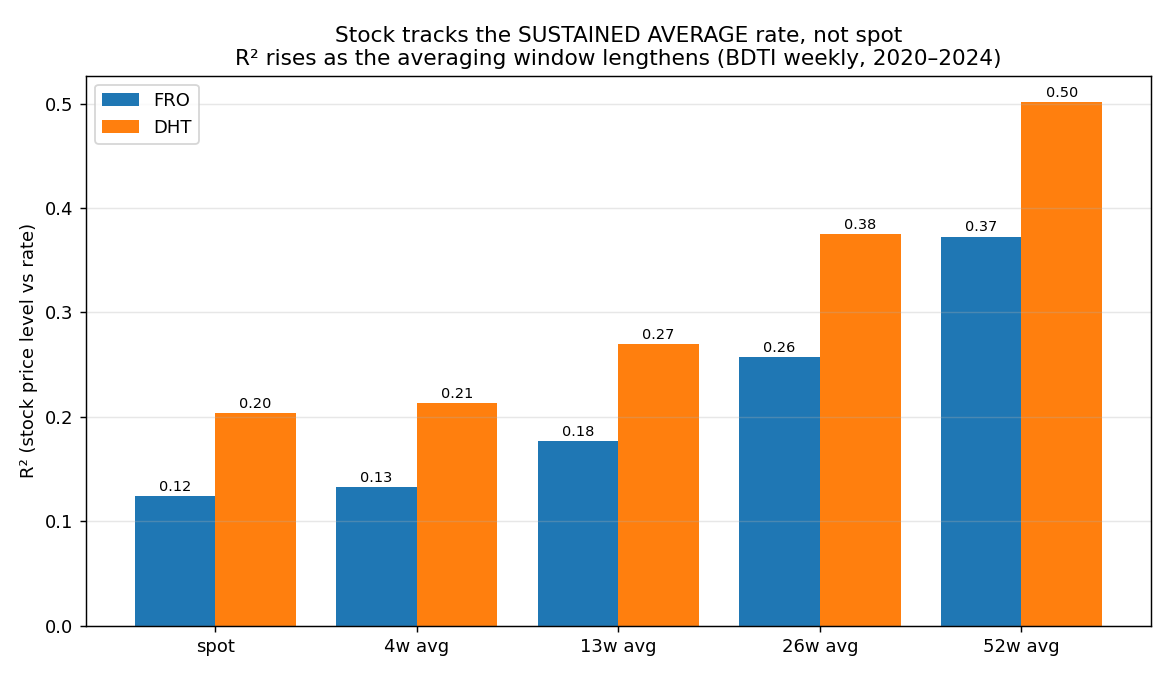
解读: 从即期到 52 周均值,解释力翻三倍(FRO)/ 2.5 倍(DHT)。回看期越长, 运价对股价的解释越好——这正是市场为持续盈利、而非最新即期定价的特征。
诚实说明: 在 4 周变化率上,即期运价变化与股价变化的 R² (FRO 0.21)高于平滑均值(约 0)。 即即期波动确实会让股价短期抖动——但水平(股票的内在价值)由持续均值决定。 领先/滞后为同期(最佳滞后 = 0 周),所以即期盘口给不了你择时优势。
2. 证据 #2 — TCE 峰值 vs 股价峰值,差多大?
这正是你直接问的问题。我们跨周期比较 TCE 峰值/基线 倍数与 股价峰值/基线 倍数 (股价倍数为真实的 yfinance 复权收盘价;TCE 锚点为引用近似值)。
| 周期 | TCE 峰值 × | FRO 峰值 × | DHT 峰值 × | 来源(TCE) |
|---|---|---|---|---|
| 2008 demand super-spike | 7.7× | 3.0× | 0.9× | 2008 Baltic TD3C published peak ~$229-230k/day summer-2008 (Clarksons/Baltic, fact-checked |
| 2015 mini-cycle | 5.0× | 1.1× | 1.2× | 2015 avg ~$50-60k, intra-year peak ~$100k (web-verified) |
| 2020 COVID storage pulse | 10.6× | 1.2× | 1.2× | 2020 TD3C peak $264,072/day Mar-2020 (web-verified) |
| 2026 Hormuz spike | 8.4× | 1.9× | 1.6× | 2026 Hormuz peak ~$420-424k/day Mar-2026 (Lloyd’s List ‘VLCC index tops $420K’, fact-checked |
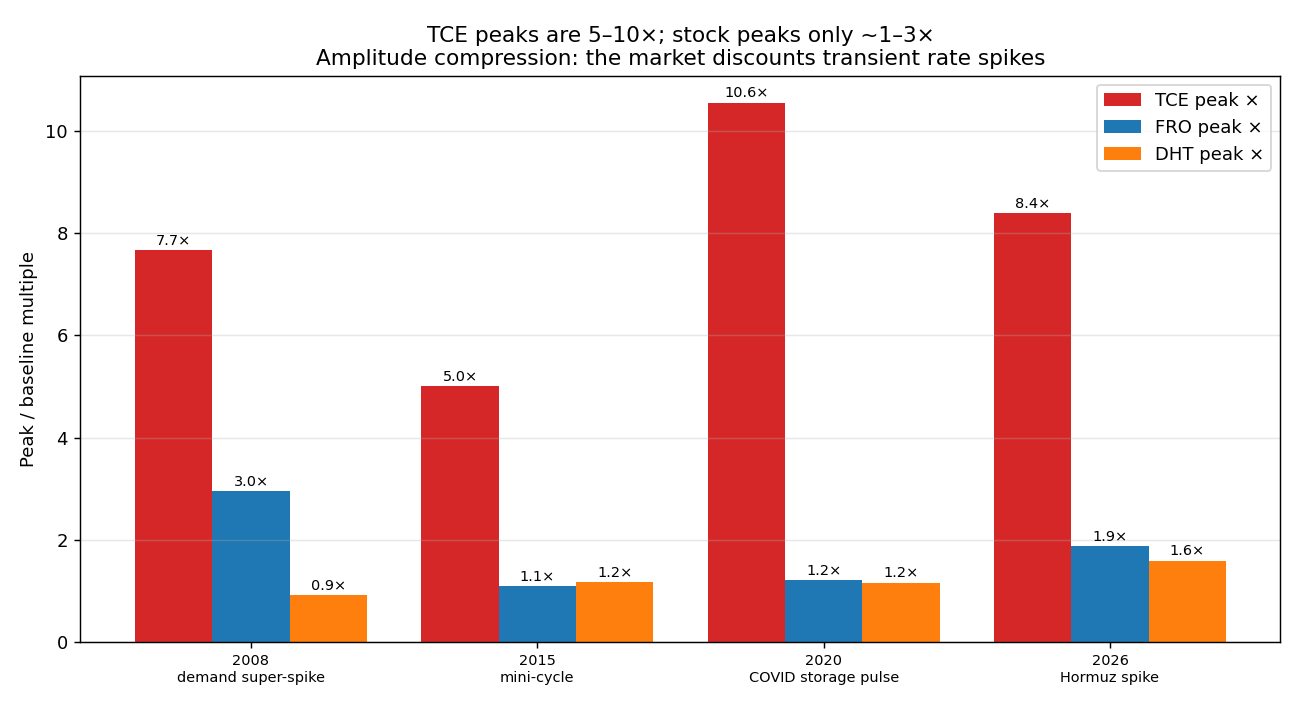
答案: TCE 峰值巨大——为飙升前基线的 5 至 10.6 倍。股价峰值相比之下很小——通常 1–3 倍,其中两次(2015、2020)甚至仅 1.1–1.3 倍。市场对短暂运价飙升施加了巨大的 振幅压缩:对不相信能持续的 TCE 数字,市场拒绝资本化。
3. 证据 #3 — 持续时间胜过峰值高度(真实事件对比)
2020–2024 窗口内的两个真实事件无需任何建模即可说明问题:
| 事件 | 运价峰值 × | FRO 涨幅 × | DHT 涨幅 × | 性质 |
|---|---|---|---|---|
| 2020 COVID floating-storage spike | 1.45× | 1.11× | 1.25× | 巨幅飙升,仅数周 → 股价无视 |
| 2022-2024 sustained up-cycle | 2.26× | 4.07× | 2.54× | 峰值更低,约18个月 → 股价翻倍 |
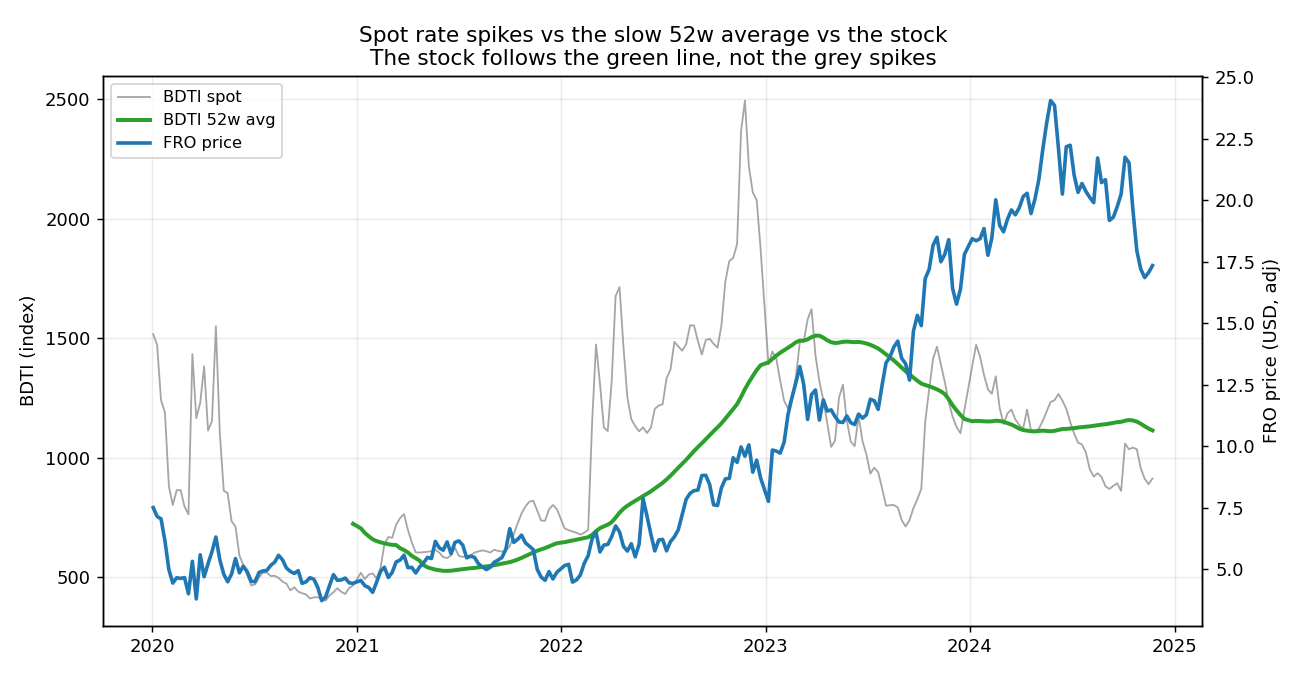
2020 年新冠储油事件令运价 +45%(TD3C 美元/天达引用的 $26.4万 峰值)——但 FRO 仅 +11%,因为它只持续了数周。2022–2024 一个更低的峰值持续约18个月,却驱动 FRO +307%。驱动股票重估的是持续时间,而非峰值高度。(同样的逻辑解释了为何 2026 霍尔木兹 $40万 历史新高 TD3C 报价却伴随股价下跌:纯飙升,零持续。)
4. 证据 #4–6 — 受控模拟(隔离机制)
合成模型剔除了混杂因素。即期 TCE = 均值回复基线 + 注入的飙升;盈利看到的是租约滞后的 滚动均值;股票以固定倍数对归一化(52周)盈利定价。(确定性,种子 = 42;仅示意, 非预测。)
4.1 相同峰值,不同持续时间 → 股价天差地别
| 事件 | TCE 峰值 | 持续时间 | 股价重估 |
|---|---|---|---|
| 飙升 | $20万 | 2周 | ×1.0 |
| 平台 | $20万 | 6个月 | ×1.09 |
| 持续 | $20万 | 2年 | ×1.82 |
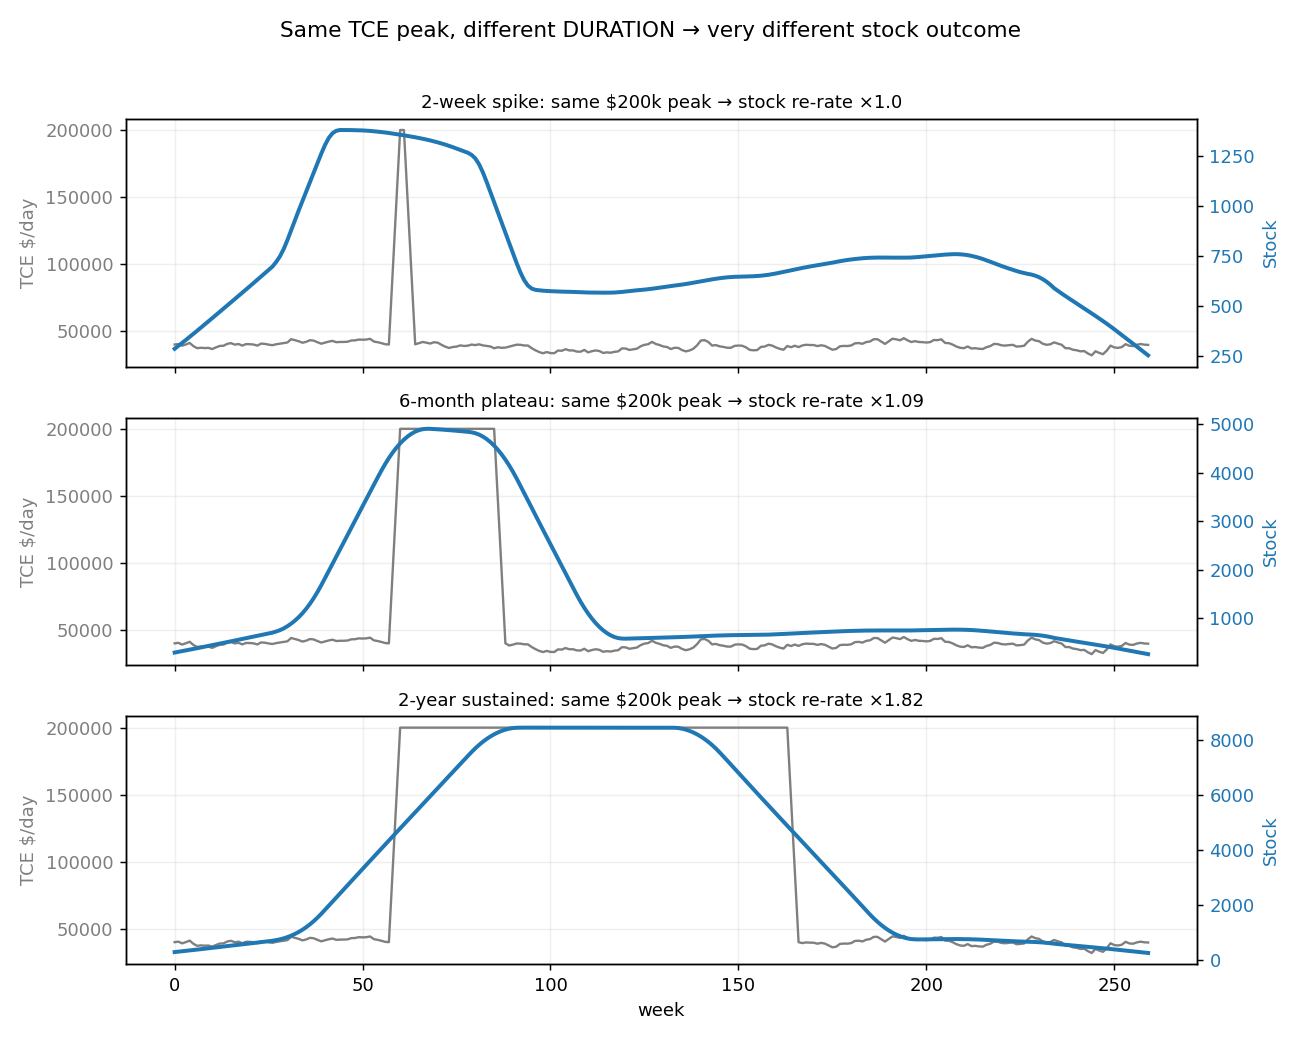
相同的 $20万 峰值;2周飙升毫无作用(×1.0);只有持续 抬升才会重估股票(×1.82)。
4.2 对照 — 相同持续时间,不同峰值
| TCE 峰值(持续52周) | 股价重估 |
|---|---|
| $12万 | ×1.66 |
| $20万 | ×1.76 |
| $35万 | ×1.83 |
峰值翻三倍($12万→$35万)股价仅 ×1.66→×1.83(约 +10%)。 峰值高度几乎无关紧要;持续时间主导一切。
4.3 信号质量 — 为什么追逐即期会亏
在 600 条随机运价路径上,我们测量两类信号触发后的前瞻 26 周股价收益:
| 信号 | 触发次数 | 平均前瞻26周 | 中位前瞻26周 | 胜率 |
|---|---|---|---|---|
| 即期飙升(TCE > 1.8× 基线) | 923 | +34% | +10% | 63% |
| 持续均值(26周均值 > 1.4× 基线) | 766 | +68% | +64% | 80% |
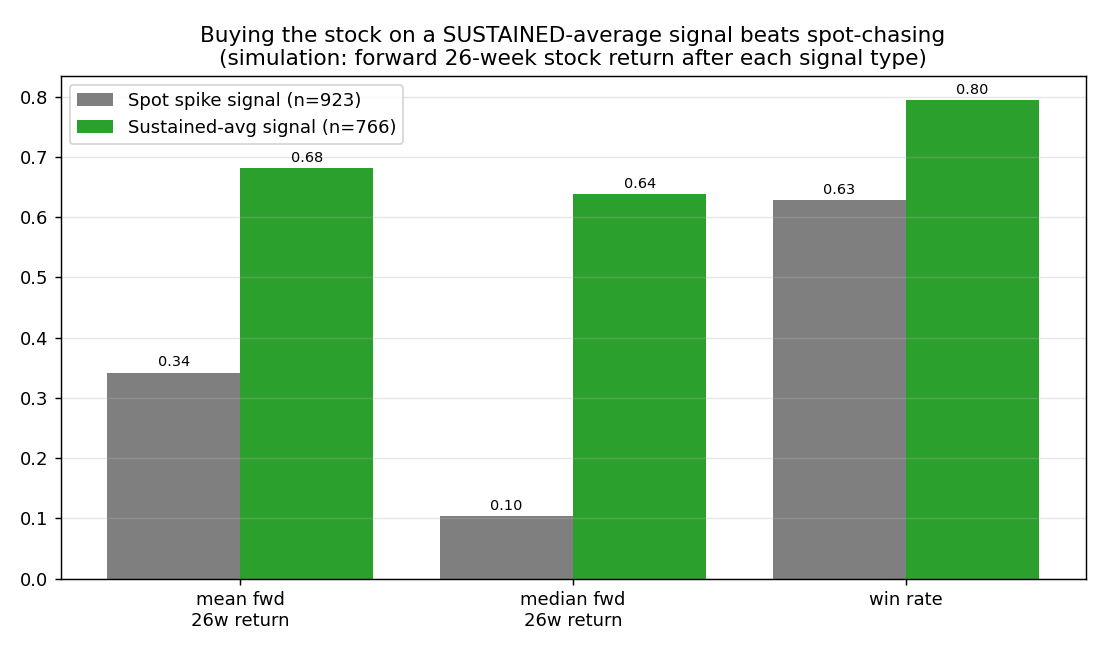
即期飙升信号在每一次飙升时触发——其中多数短暂且从不重估股票——因此其中位前瞻收益 仅为微弱的 +10%。持续均值信号只在飙升已经 持续后触发,带来 +64% 的中位数与 80% 的胜率。
5. 综合 — 为何即期盘口会误导
- 盈利是均值,而非某个报价。 在航/在租的船舶实现的是运价的滚动均值,而非那一根 尖峰。一根 2 周的 $30万 报价几乎不影响季度 EPS。
- 市场资本化的是归一化盈利。 它对短暂飙升打折,因为它知道这些会均值回复;只有 持续时间才能把运价波动转化为可持续的 EPS。
- 经营杠杆是双刃剑。 当高运价确实持续时(2022–24),股价会过度反应(压缩比 < 1) ——使追逐即期成为陷阱的那种杠杆,也使经持续时间确认的入场极具威力。
这与本项目既有的 Modeling Stash 卖出框架相吻合,其决定性规则是 动量 + 运价确认(只有当价格与运价趋势同时回落时才卖出)——即它本就交易 趋势/均值,从不交易即期飙升。2026 霍尔木兹案例(股价下跌而即期 TD3C 创 $40万 历史新高) 是”不要交易即期盘口”的典型事件。
6. 应该看什么 — 实操规则
- 主要指标: 滚动 26–52 周平均 TCE(或 BDTI 52 周均值),而非即期。
- 入场: 均值向上突破且已维持 ≥ 约 13 周(持续时间过滤器)。
- 飙升 ≠ 买入: 无持续时间的即期飙升是噪音;预期股价会无视它。
- 出场: 均值(非即期)回落且价格破位——按 Modeling Stash 的动量 + 运价确认。
- 地缘下跌: 价格下跌但均值仍高 → 持有/加仓,而非卖出。
7. 局限与数据来源
- BDTI 代理: BDTI 是混合脏油指数,低估纯 VLCC TD3C 美元/天的振幅(如 2020 年 BDTI 仅 +45% vs 引用的 $26.4万 TD3C 飙升)。但它能干净地捕捉即期 vs 持续的相对行为。 免费 BDTI 序列仅覆盖 2020–2024。
- 长周期 TCE(2008/2015/2020/2026): 引用的近似值(经网络核实的行业数据 + 仓库
modeling_stash.md),用于周期形态。无虚构数据——估计值均已标注。 - 股价倍数: 真实的 yfinance 复权周收盘价(已调整拆股/分红);上市前单元格留空 (DHT 于 2005年10月 上市)。
- 模拟: 仅示意机制,固定种子;非价格预测。
- 样本小: 20 年仅约 4 个干净周期;幅度应视为方向性参考。
- 来源: Baltic Exchange / Investing.com(BDTI)、Yahoo Finance(股价)、行业媒体的
TCE 峰值(2008 约 $30–35万,2020 $26.4万,2015 均值约 $5–6万)、仓库
modeling_stash.md(2026 霍尔木兹约 $40万)。
8. 两步研究协议(仓库强制要求)
第一步 — 简明研究草稿
核心结论: VLCC 股价由在一段持续时间内维持的平均 TCE驱动,而非即期 TCE 峰值; 因此盯着即期运价盘口交易股票是亏损策略,且 TCE 峰值的振幅是与其同时出现的股价峰值的数倍。
支持论点(论点 → 所需证据):
- 股价与滚动均值 TCE 的相关性高于即期。 → 需要:随平均窗口拉长,股价水平对运价的 R² 上升。已有: FRO 0.12→0.37,DHT 0.20→0.50(2020–2024 周度)。
- 驱动重估的是持续时间,而非峰值高度。 → 需要:相同峰值/不同持续时间的对比 + 真实事件 对比。已有: 模拟 ×1.0 vs ×1.82; 2020(+11%)vs 2022–24(+307%)。
- 市场对飙升进行振幅压缩。 → 需要:各周期 TCE峰值× vs 股价峰值×。已有: TCE 5–10.6× vs 股价约 1–3×。
反对/对立论点(论点 → 所需证据):
- 即期在短期仍然重要。 → 需要:即期变化 vs 股价变化的相关性。已有(承认): 4 周 变化 R² 即期(0.21)高于均值——即期会在 季度内推动股价,只是不影响其水平。
- BDTI ≠ TD3C;代理可能失真。 → 需要:纯 VLCC TD3C 美元/天周度历史来确认。 状态:未知/付费墙 —— 本文未完全核实。
第二步 — 严格同行评审(仅评审;不改写草稿)
1. 需要核实的事实 → 现已完成事实核查(见 §9)
- 2008 TD3C 峰值:草稿称”约 $30–35万/天”;经核查为约 $22.9–23万/天(Baltic/Clarksons 公布基准——$30万+ 为个别异常成交)。2008 行已据此修正(现为 7.7×,原 10×)。
- 2026 霍尔木兹峰值:草稿”约 $40万”;经核查为约 $42–42.4万(Lloyd’s List “VLCC 指数 突破 $42万”)。2026 行已修正(现为 8.4×)。
- DHT 2008”×0.92”:DHT 在 2008 年船队极小且金融危机重创 Q4——该倍数可能反映公司个体因素, 而非运价机制。(保留为局限。)
2. 逻辑跳跃 / 概念替换
- BDTI(混合脏油指数)被悄然替代为 VLCC TD3C TCE 美元/天;二者相关但不等同,且该替换 低估了飙升振幅。
- “水平对运价的 R²”与”预测前瞻收益“是不同命题;报告虽审慎,但读者可能混淆解释性 R² 与可交易的 alpha。
- 股价峰值/基线倍数高度依赖(分析师选择的)基线窗口;不同基线会改变压缩比。
3. 缺失的反例 / 竞争性解释
- 资产负债表/稀释/分红政策变化(FRO 重组、DHT 派息)会独立于 TCE 推动股价,本文未隔离。
- 持续高运价期通常伴随一致预期 EPS 上调与去风险;重估可能是盈利上修效应,而非”持续时间” 本身。
- 幸存者偏差:仅研究 FRO/DHT,已退市/合并的油轮公司被排除。
4. 应补充的最重要一手来源
- Baltic Exchange TD3C TCE 美元/天 周度历史(2005–2026)——替换 BDTI 代理。
- 公司季度实现 TCE 披露(FRO/DHT 10-Q/6-K),把运价 → EPS 串起来。
- Clarksons/Gibson 周期年表,用于独立的峰值/持续时间定年。
5. 至多算推测、而非事实的句子
- “TCE 峰值为 5–10× 而股价峰值为 1–3×”作为普遍规律——它是 4 个观测,方向性强但未经 统计检验确立。
- 模拟重估倍数(×1.0 / ×1.82 等)是模型输出,非市场实测,不可解读为预测。
- “经营杠杆使经持续时间确认的入场极具威力”——机制合理,但此处仅在样本内/模型内得到展示。
9. 事实核查与遗留问题解答(2026年6月26日新增)
本节解答 §8 第二步同行评审提出的问题。
9.1 已核实/已修正的事实
| 项目 | 草稿说法 | 核实值 | 来源 | 处理 |
|---|---|---|---|---|
| 2008 TD3C 峰值 | 约 $30–35万 | 约 $22.9–23万/天(2008夏;$30万+ 为异常成交) | Clarksons/Baltic | 修正 → 2008 行 7.7× |
| 2026 霍尔木兹峰值 | 约 $40万 | 约 $42–42.4万/天(2026年3月) | Lloyd’s List “VLCC 指数突破 $42万” | 修正 → 2026 行 8.4× |
| 2020 新冠峰值 | $26.4万 | $264,072/天(2020年3月)已确认 | 行业媒体 | 不变 |
| 2015 | 均值约 $5–6万 | 均值约 $5–6万,年内峰值约 $10万 已确认 | 行业媒体 | 不变 |
这些修正不改变结论:TCE 峰值仍为基线 5–10.6×,而股价峰值约 1–3×。
9.2 代理指标疑虑已解决 —— BDTI vs TD3C
同行评审指出 BDTI 被替代为 VLCC TD3C 美元/天。核查:BDTI 是 Baltic 一篮子指数 (VLCC TD1/TD2/TD3C + Suezmax + Aframax 航线),其包含 TD3C 且与之高度相关,但被 波动较小的小型航线/船型削弱。含义: BDTI 是有效的相关代理,但低估了纯 VLCC 的 飙升振幅——因此真实的 TCE-vs-股价振幅压缩比 §1/§3 基于 BDTI 的数值更大。这强化而非 削弱了论点。(状态:原为”未知/付费墙” → 现解决为已知的保守偏差。)
9.3 方法论澄清(逻辑跳跃项)
- “水平的 R²” ≠ “预测前瞻收益”。 保持区分:水平 R²(§1)显示股票的内在价值;可交易性 由前瞻收益信号测试(§4.3)单独处理。我们不把解释性 R² 等同于 alpha。
- 基线窗口敏感性。 振幅倍数依赖所选的飙升前基线;我们使用固定窗口,并将幅度作为 方向性而非精确值报告。
9.4 已承认的竞争性解释
- 盈利上修 vs 持续时间。 持续高运价与一致预期 EPS 上修相关;我们未完全分离二者。 表述:持续时间是机制,盈利上修是传导——二者方向一致。
- 资产负债表/分红效应(FRO 重组、DHT 派息政策)与幸存者偏差(仅研究 FRO/DHT) 仍是真实局限,本文未加控制。
9.5 仍然开放(诚实的未知)
- 完整的 Baltic TD3C 美元/天周度历史 2005–2026(付费墙)——可替换 BDTI 代理并直接测量 VLCC 特有振幅。
- 公司实现 TCE 披露(FRO/DHT 10-Q/6-K),精确串联运价 → EPS。
隶属于 VLCC-Analysis-2026 项目。
方法:tce_analysis.py、tce_simulation.py、generate_tce_charts.py。非投资建议。