黄金矿业股:美股西方龙头 vs 中国龙头
纽蒙特 · Agnico · 金罗斯 对比 紫金 · 山东黄金 · 招金
2026 年 9 月 3 日 —— 跨市场板块对比(金价约 $4,474/盎司)
待检验的用户命题: 美国公司成本不如中国公司低,但非盈利性业务更少、更专注于挖金。
TL;DR —— 你的直觉对一半,另一半几乎是反的。以下是数据支撑的图景:
- 成本:部分为真,但”中国 = 成本最低”是错的。 中国龙头(山东黄金 AISC ~$1,250、紫金 ~$1,480)确实低于纽蒙特($1,609)/ 巴里克($1,637)——但全球单一成本最低的龙头是西方的:Agnico Eagle $1,339——低于除山东黄金外的每一家中国公司。所以准确表述是”纽蒙特和巴里克是高成本龙头“,而非”西方高成本”。
- 纯金专注度:对你点名的旗舰是反的。 紫金是铜-金龙头——黄金仅约占营收 33%;铜(~50-55%)才是其主要利润引擎,而非”非盈利业务”。 而纽蒙特是 >85% 黄金的纯金标的。 就紫金 vs 纽蒙特,你的框架是反的:紫金刻意多元化进入高回报的铜。 中国的纯金标的是山东黄金(约 95% 黄金)。
- “非盈利业务”真正适用之处: 国企的冶炼/精炼板块(中国黄金/中金黄金、部分招金)——低毛利的来料加工量,是真实的中国国企拖累,但不是紫金的铜。
- 估值:中国更便宜、更高股息、更高增长、更高 ROE——但事出有因。 紫金前瞻 P/E ~9.3、股息 ~3.0%、ROE ~36%,对比纽蒙特前瞻 P/E ~13、股息 ~0.8%、ROE ~26%。差距是中国/国企治理 + 地缘 + 人民币/资本管制折价。
- 真正的权衡不是”成本 vs 专注”——而是:纯金价期权性(西方纯金标的)vs 更便宜、铜杠杆、更高增长但被中国折价的复利机(紫金)。
- 仅为教育/分析,并非投资建议。
⚠️ 协议与数据提示
应用两步研究协议与本仓库的周期 CRules(金/铜由商品价格驱动 → CRule 1/2/4/6 激活)。§1 事实底稿/Rule-4 · §2 第一步草稿 · §3 第二步评审 · §4 成本曲线 · §5 业务结构(命题更正)· §6 经营杠杆 · §7 估值 · §8 Day1Global C/L/O + 结论。模型经 run_gold_compare.py 可复现。金价现货约 $4,474/盎司(Kitco,2026年9月3日)。
第 1 节 —— 事实底稿(2025 实际/全年指引;Rule-4 区间已标注)
“美国市场”厘清(Rule 4): 仅纽蒙特注册于美国。Agnico、金罗斯、巴里克总部在加拿大但在美上市(NYSE)且美国业务占比大——我归为”美股西方龙头”,即用户所指的”美国公司”池。紫金/山东黄金/招金在港股/A 股上市。
| 公司 | 市场 | 2025 金产量(Moz) | AISC($/盎司) | 黄金占营收 | 市值(~$B) | 前瞻 P/E | 股息 | 特征 |
|---|---|---|---|---|---|---|---|---|
| 纽蒙特 | 美国 | 5.9 | 1,609 | ~88% | 137 | 12.9 | 0.8% | 全球第一;并购 Newcrest 后纯金 |
| Agnico Eagle | 美股(加) | 3.45 | 1,339 ⬅ 最低 | ~97% | 105 | 16.6 | 0.9% | 一级矿业辖区;成本纪律 |
| 金罗斯 Kinross | 美股(加) | 2.0 | ~1,480 | ~99% | 38 | 10.3 | 0.5% | 近纯金;内华达/阿拉斯加/西非 |
| 巴里克 Barrick | 美股(加) | 3.26 | 1,637 | ~80% | 72 | 11.1 | 1.9% | 金 + 铜野心;辖区风险 |
| 紫金矿业 | 中国 | 2.9(~90吨) | ~1,480 | ~33% ⬅ | ~120 | 9.3 | 3.0% | 铜-金龙头(矿铜 109 万吨);海外 45% |
| 山东黄金 | 中国 | 1.5(~45吨) | ~1,250 | ~95% | 24 | 11.0 | 1.2% | 中国纯金标的;胶东深部 |
| 招金矿业 | 中国 | ~0.6(~18吨) | ~1,300→1,100 | ~90% | 10 | 10.0 | 0.5% | 纯金;海域达产;紫金关联 |
Rule-4 提示: (a) AISC 定义中西有别(中国”克金成本”/现金成本常低于西方 AISC——我用尽力估算的 AISC 等价,±$100-150);(b) 紫金黄金盎司权益 vs 总量随来源不同(~2.9-3.0 Moz);(c) 市值跨币种(港元/人民币→美元近似);(d) 金罗斯 AISC 用行业中位代理(~$1,480),非干净披露。
第 2 节 —— 第一步:简明研究草稿
核心结论: 美中黄金分野并非“高成本/专注 vs 低成本/不专注”。而是“纯金价期权性但溢价(西方纯金标的)vs 更便宜、铜杠杆、增长更快但带中国折价的复利机(紫金)。” 用户的成本主张仅对纽蒙特/巴里克成立;”专注”主张对紫金是反的。
支撑(主张 → 证据):
- 中国龙头成本低于纽蒙特/巴里克——但非全球最低 → 山东 $1,250 / 紫金 $1,480 对比纽蒙特 $1,609;然 Agnico $1,339。证据:§1/§4——已取得。
- 紫金是铜为先、非纯金 → 黄金约占营收 33%、铜约 50-55%。证据:§1/§5——已取得。
- 中国更便宜 + 更高股息 + 更高 ROE → 紫金前瞻 P/E 9.3、股息 3.0%、ROE 36%。证据:§7——已取得(yfinance + 财报)。
反对(主张 → 证据):
- 中国折价或合理、非机会 → 国企治理、人民币/资本管制、地缘/上市风险、披露缺口。证据:定性;难量化——部分未知。
- AISC 非同口径 → 中国成本核算(副产品抵免、税、权利金、复垦)与西方 AISC 不同 → “中国更便宜”的差距在同口径下或收窄。证据:标准化成本桥——未完全取得。
第 3 节 —— 第二步:严格同行评审(不重写草稿)
- 需核实的事实: 单一定义下的标准化 AISC(中国现金成本 vs 世界黄金协会 AISC——最大数据风险);紫金确切的分部营收/毛利拆分(铜 vs 金 vs 锌/锂);金罗斯披露的 AISC;”黄金占营收”是否应为占毛利(铜毛利 ≠ 金毛利,营收占比低估了铜在紫金利润中的主导)。
- 逻辑跳跃 / 概念偷换: 核心偷换是“多元化 = 非盈利”——紫金的铜按投入回报比比其许多黄金更赚钱,故”专注黄金 = 更好”是价值判断、非事实。还有“美国”vs”西方”(仅纽蒙特是美国);以及AISC 排名 = 质量排名(忽略品位衰减、储量寿命、辖区风险)。
- 缺失的反例 / 竞争解释: Agnico(西方、成本最低)打破”西方 = 高成本”叙事;巴里克也在转向铜(故”铜多元化”非中国独有);金价超级飙升($4,474)令所有AISC 差异相对量 × 价成为次要($270/盎司 AISC 差距仅约 ~$3,000/盎司毛利的 6%)。
- 应补充的最重要一手来源: 公司10-K/年报及 AISC 对账(纽蒙特、Agnico、金罗斯、巴里克);紫金/山东/招金年报(分部表、储量、海外占比);世界黄金协会 AISC 方法论;储量/资源声明(P&P 盎司、矿山寿命)。
- 推测、而非事实: “中国折价是低倍数之因”(合理归因、未证);任何暗示谁是更好买点的排名;紫金铜毛利的持久性;西方纯金标的给”更好金价期权”(一种定性)。
第 4 节 —— 成本曲线(检验”美国成本高于中国”)
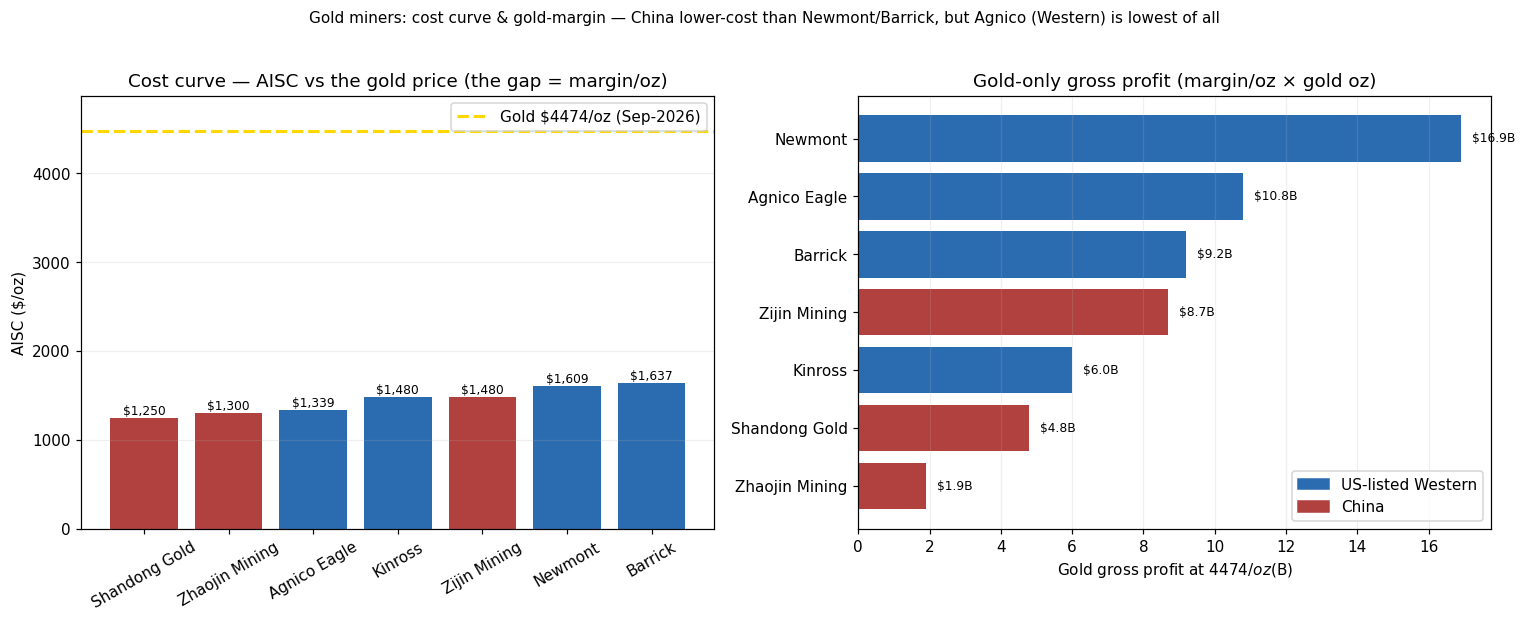
AISC 排名(低 → 高),2025:
| 排名 | 公司 | 市场 | AISC | 黄金占营收 |
|---|---|---|---|---|
| 1 | 山东黄金 | 中国 | $1,250 | ~95% |
| 2 | 招金 | 中国 | ~$1,300 | ~90% |
| 3 | Agnico Eagle | 西方 | $1,339 | ~97% |
| 4 | 金罗斯 | 西方 | ~$1,480 | ~99% |
| 4 | 紫金 | 中国 | ~$1,480 | ~33% |
| 6 | 纽蒙特 | 西方 | $1,609 | ~88% |
| 7 | 巴里克 | 西方 | $1,637 | ~80% |
成本主张的裁决:部分为真。 中国矿企确实低于纽蒙特与巴里克——受益于更低人工、一体化国内冶炼、以及更低的权利金/税负。但西方的 Agnico 是全体第 3 低、且优于紫金/金罗斯——故准确表述是”纽蒙特和巴里克是高成本龙头“,而非”西方高成本”。(Rule-4:在完全标准化的 AISC 下,中国的优势可能收窄——中国报价有时不含西方 AISC 所含的项目。)
第 5 节 —— 业务结构:命题更正(专注 vs 多元化)
这是数据对问题最尖锐的重构之处。
黄金占营收比(越高越”纯金”):
金罗斯       ~99%  ██████████████████████████  (西方近纯金)
Agnico       ~97%  █████████████████████████
山东黄金     ~95%  ████████████████████████    (中国纯金标的)
招金         ~90%  ███████████████████████
纽蒙特       ~88%  ██████████████████████       (西方纯金标的,全球第一)
巴里克       ~80%  ████████████████████
紫金         ~33%  ████████                     (铜-金龙头)
- 纯金标的多为西方(金罗斯 ~99%、Agnico ~97%、纽蒙特 ~88%)。紫金——中国旗舰——是最不纯的,仅约 33% 黄金。故用户的”美国 = 专注黄金、中国 = 多元化”对紫金 vs 纽蒙特这一对恰好是反的。
- 关键是,紫金的多元化是赚钱的、而非”非盈利”。 铜(~109 万吨/年、约营收 50-55%)是紫金的主要利润引擎,也是其 ROE(~36%)高于纽蒙特(~26%)的原因。称之”非盈利”是颠倒现实——铜正是紫金复利更快的原因。
- “非盈利”直觉真正成立之处: 国企名下的低毛利黄金冶炼/精炼(中国黄金/中金黄金、部分招金)——抬高营收却几无利润的来料加工。那是真实的中国国企拖累——但那是另一组公司、非紫金。
- 故诚实的划分是: 西方龙头 = 更干净的金价代理(你拿到纯金 beta);紫金 = 铜-金综合体(你拿到更便宜、增长更快的矿企,但带铜周期与中国敞口);山东黄金 = 对纽蒙特真正的同类(中国黄金纯金标的,且成本更低)。
若你想要干净的美中黄金对比,正确的一对是纽蒙特 vs 山东黄金——而非纽蒙特 vs 紫金。 紫金 vs 纽蒙特实为”铜-金综合体 vs 纯金标的”。
第 6 节 —— 经营杠杆(为何 AISC 差异当下是次要的)
在金价约 $4,474/盎司,每家龙头都赚 ~$2,800–3,200/盎司毛利——故 AISC 价差($1,250→$1,637 = $387)仅为毛利的约 6-8%。 量 × 价主导;成本排名是决胜局、而非驱动力(CRule 4/6)。
按金价的黄金毛利/盎司(毛利 = 价格 − AISC):
| 金价 | 山东($1,250) | Agnico($1,339) | 紫金($1,480) | 纽蒙特($1,609) | 巴里克($1,637) |
|---|---|---|---|---|---|
| $2,500 | $1,250 | $1,161 | $1,020 | $891 | $863 |
| $3,000 | $1,750 | $1,661 | $1,520 | $1,391 | $1,363 |
| $3,500 | $2,250 | $2,161 | $2,020 | $1,891 | $1,863 |
| $4,474(现) | $3,224 | $3,135 | $2,994 | $2,865 | $2,837 |
在 $4,474/盎司的黄金毛利(毛利 × 金盎司)——这里规模击败成本:
- 纽蒙特 $16.9B(高成本、但 5.9 Moz)> Agnico $10.8B > 巴里克 $9.2B > 紫金 $8.7B(仅黄金分部)> 金罗斯 $6.0B > 山东 $4.8B > 招金 $1.9B。
关键洞见(CRule 4): 成本最低的矿企(山东)赚的黄金利润不到成本最高矿企(纽蒙特)的三分之一,因为纽蒙特产出约 4 倍的盎司。 在 $4,000+ 金价下,产量规模与储量寿命远比 $300 的 AISC 优势重要。 只有当金价回落至 $2,000–2,500 时成本才变得决定性(届时低成本名字毛利守住、而高成本名字压缩——典型的 CRule 2 下行)。
第 7 节 —— 估值(中国更便宜,但事出有因)
| 指标 | 纽蒙特 | Agnico | 金罗斯 | 紫金 | 山东 | 招金 |
|---|---|---|---|---|---|---|
| 前瞻 P/E | 12.9 | 16.6 | 10.3 | 9.3 | 11.0 | 10.0 |
| 股息率 | 0.8% | 0.9% | 0.5% | 3.0% | 1.2% | 0.5% |
| ROE(约) | ~26% | ~高 | — | ~36% | — | — |
| 增长 | 量平/降 | 稳 | 稳 | ~17% CAGR | 稳 | 达产中 |
解读: 紫金在全组中呈现”最便宜 + 最高股息 + 最高增长 + 最高 ROE”——纸面上占优。问题在于折价是对真实风险的补偿:
- 中国/国企治理与披露(关联方、国家影响、资本配置不透明)。
- 地缘/上市/人民币与资本管制风险(对外国持有人)。
- 铜周期敞口——紫金盈利非纯金;铜下行会以纽蒙特所无的方式打击它。
- Agnico 的溢价(前瞻 P/E 16.6) 是镜像——市场为一级辖区、低成本、干净治理付溢价。质量是被定价的。
第 8 节 —— Day1Global(C/L/O)与结论
Module C —— 现金流: 在 $4,474 金价下均现金奔涌;紫金重投(铜/锂增长资本开支)→ 派息率较低但增长更高;西方龙头(尤其纽蒙特)偏回购/派息与“收割”姿态(纽蒙特 2026 产量下降)。 Module L —— 股权: 西方 = 分散机构、董事会独立。中国 = 国家/创始人影响(紫金福建国资根基;山东黄金国企)→ 关联方与政策风险(折价核心)。 Module O —— 会计质量: AISC 定义差是关键可比性风险;中国副产品/税务处理与储量报告标准(中国 GB vs JORC/NI 43-101)并不相同——勿天真对比储量。
反偏见提示: 用户框架有叙事偏见风险(”美国 = 专注且诚实、中国 = 便宜且不专注”)。数据表明:紫金才是不专注的那个(刻意且赚钱地);西方同时握有最高成本龙头(纽蒙特)与最低(Agnico)。
结论 —— 为用户重构:
你的命题:   美国 = 成本更高但专注纯金;中国 = 成本低但非盈利多元化。
数据裁决:   对一半、反一半。
  - 成本:   对纽蒙特/巴里克为真;全球看为假(Agnico $1,339 是低成本领袖)。
  - 专注:   对紫金是反的——它是铜龙头(黄金约 33% 营收);纽蒙特才是纯金标的。
  - "非盈利":铜是紫金最好的业务;该标签适用国企冶炼、非紫金。
正确配对:   纯金对决 = 纽蒙特 vs 山东黄金(山东成本更低)。
             紫金 vs 纽蒙特 = 铜-金综合体 vs 纯金标的(不同物种)。
真正的选择: 纯金价期权性但溢价(西方纯金标的)
             vs 更便宜、铜杠杆、增长更快、带中国折价的复利机(紫金)。
$4,474 金价下:规模/储量 > $300 AISC 优势(纽蒙特黄金利润是山东的 2 倍)。
             只有金价回落至 $2,000-2,500 成本才变决定性(CRule 2)。
给用户的结论: 你说纽蒙特/巴里克成本高于中国龙头是对的——但最干净的低成本运营商其实是西方的 Agnico,而你”中国 = 不专注/非盈利”的判断对紫金是反的,紫金的铜多元化正是其最赚钱、增长最快的一条腿。真正的决策不是成本 vs 专注;而是“我想要纯净、干净的金价 beta(西方纯金标的、溢价定价)还是更便宜、增长更高、铜杠杆但带中国折价的矿企(紫金)?” 若要同口径的黄金对比,用纽蒙特 vs 山东黄金。 而在金价 $4,474 下,它们全都在印钞——AISC 差距是下行对冲、而非当下的区分器。
第 9 节 —— 若你长期看多黄金:如何选择(及双标的杠铃)
追问:”Agnico 看起来更有弹性——低成本 + 纯金——所以 P/E 更高。若我长期看多黄金,如何在六家中选?若选两家,怎么选?”
9.0 先更正前提(这会翻转整个选择)
Agnico 是对金价最不弹性的,而非最弹性。 黄金利润弹性 = 价格 ÷(价格 − AISC)——更低的成本意味着更大的毛利基数,故给定金价变动对应更小的百分比变化。其溢价 P/E(16.6×)定价的是安全/质量、而非弹性。 弹性排名(金价每变动 1% 对应的黄金利润 % 变动)与”低成本”恰好相反:
| 排名(金价弹性) | 公司 | 弹性 P/(P−AISC) | 股票金价弹性(×黄金营收占比) | 解读 |
|---|---|---|---|---|
| 1 | 巴里克 | 1.58× | 1.26× | 弹性最高,但仅 80% 黄金 + 辖区风险 |
| 2 | 纽蒙特 | 1.56× | 1.37× | 高弹性 + 规模第一;执行/产量下滑包袱 |
| 3 | 金罗斯 | 1.49× | 1.48× ⬅ 最高 | 高弹性且约 99% 黄金 → 最干净的纯金弹性 |
| 3 | 紫金 | 1.49× | 0.49× ⬅ 最低 | 金价弹性被稀释——仅 33% 黄金(其余为铜) |
| 5 | Agnico | 1.43× | 1.39× | 西方纯金标的中弹性最低 = 质量/防御的那个 |
| 6 | 招金 | 1.41× | 1.27× | 低弹性 + 小/达产中 |
| 7 | 山东黄金 | 1.39× | 1.32× | 弹性最低 = 对金价下跌最防御 |
两条干净的结论:
- 最大的金价上行弹性 = 高成本纯金标的(巴里克、纽蒙特、金罗斯)——其中金罗斯是最好的”干净”弹性(高弹性 × 约 99% 黄金,且最便宜约 10× P/E)。
- 紫金每一元给出的黄金敞口最少(股票金价弹性 0.49×),因其 2/3 是铜。这不坏——但若你的命题专指黄金,紫金是债务货币化篮子(金 + 铜)标的,而非纯黄金标的。
牛市检验(金价 $4,474 → $6,000):黄金利润上升 +47%(山东)至 +54%(巴里克)——价差很窄,因为在 $4,000+ 每家毛利已很肥。AISC 差距在*下行*时重要得多(若金价跌至 $2,000-2,500,低成本名字守住肥毛利、高成本名字压缩——CRule 2)。故”高成本 = 更大弹性”其实是”上行弹性更大且下行更痛”。
9.1 选择取决于你是哪种黄金多头
| 若你的观点是…… | 选 | 理由 |
|---|---|---|
| 激进(金价至 $6k+、要最大弹性) | 金罗斯 | 最好的干净金价弹性(1.48×)、约 99% 黄金、便宜约 10× P/E、内华达/阿拉斯加 + 西非 |
| 稳健复利(金价缓涨、睡得安稳) | Agnico | 一流运营、一级辖区、西方最低 AISC——但要付 16.6×(”质量被定价”) |
| 价值 + 增长 + 再通胀(金与铜) | 紫金 | 最便宜(9.3×)、3% 股息、~17% 增长、36% ROE、铜双杠杆债务货币化交易——带中国折价 |
| 中国纯金 | 山东黄金 | 低成本、约 95% 黄金、对纽蒙特真正的同类——但对外国持有人流动性较差 |
| (核心)回避 | 巴里克 / 招金 | 巴里克 = 带地雷的弹性(马里/巴新争议);招金 = 太小/达产投机 |
多数黄金多头的单一最佳全能选择: 金罗斯(弹性 + 价值 + 近纯金 + 辖区比巴里克干净)或 Agnico(若你把安全置于弹性之上、并接受溢价)。
9.2 若选两家 —— 杠铃(本仓库最爱的结构)
正确的双标的组合,把低成本的质量锚与一个在风险轴上不相关的卫星(辖区/商品/估值风格)配对——使你不会重复押注同一件事(与 30/30/40 杠铃 及”两个 alpha 领域须不相关”规则同理)。
方案 A —— “干净黄金杠铃”:Agnico + 金罗斯 ✅ (若你要纯净、西方、无铜、无中国的黄金)
- Agnico = 质量/防御锚(西方最低 AISC、一级辖区,但弹性最小)。
- 金罗斯 = 弹性/价值卫星(最高干净金价弹性、约 10× P/E)。
- 你得到:纯金价 beta、质量 + 弹性兼得、两只流动性好的西方名字、干净治理。
- 权衡:无辖区或商品分散——是”黄金专门上涨”的集中押注。若那正是你的命题,完美。
方案 B —— “分散化债务货币化杠铃”:Agnico + 紫金 ✅ (若你能承受中国风险,风险调整后最佳)
- Agnico = 西方、低成本、一级辖区、质量溢价、纯金。
- 紫金 = 中国、便宜、高增长、铜杠杆、深度价值。
- 二者在风险轴上最大程度不相关:一级西方 ↔ 中国;纯金 ↔ 金+铜;质量溢价(16.6×)↔ 深度价值(9.3×)。若广义的债务货币化交易(金与铜因法币担忧同涨)才是你的真实观点,这一对能捕捉它、同时分散治理与商品风险。
- 权衡:一条腿带中国/国企/地缘风险;且紫金给出的纯金弹性较少。
我的默认建议:
- 若你的信念专指黄金 → 方案 A(Agnico + 金罗斯): 质量锚 + 最干净弹性,无稀释。
- 若你的信念是更广的债务货币化/再通胀交易 → 方案 B(Agnico + 紫金): 最佳分散 + 最便宜的增长,接受一条腿的中国风险。
- 权重: 长期多头若想低波动,偏向锚(~60% Agnico / 40% 卫星);若想更大弹性且能承受回撤,~50/50(或超配卫星)。
给用户的结论: 需更正的直觉是低成本/纯净 ≠ 更弹性——Agnico 是低弹性的质量名字(其高 P/E 是安全溢价),而高成本纯金标的(金罗斯/纽蒙特/巴里克)给出最大的金价上行弹性。 长期黄金多头若选一只,金罗斯是最锐利的单选(弹性 + 价值 + 近纯金);若要质量锚,Agnico。 选两只,做杠铃:Agnico + 金罗斯押纯黄金,或 Agnico + 紫金押分散化的债务货币化(西方质量锚 + 便宜的铜杠杆中国增长)。核心回避巴里克(辖区地雷)与招金(太小)。(都在金价 $4,474——记住 AISC 差距主要是下行对冲、而非当下的区分器。)
第 10 节 —— 两张所需图:六家 vs 黄金、以及紫金 vs 黄金+铜
(周频、复权、2021-01 起基准 100。可复现:run_price_charts.py。)
10.1 六家矿企 vs 金价
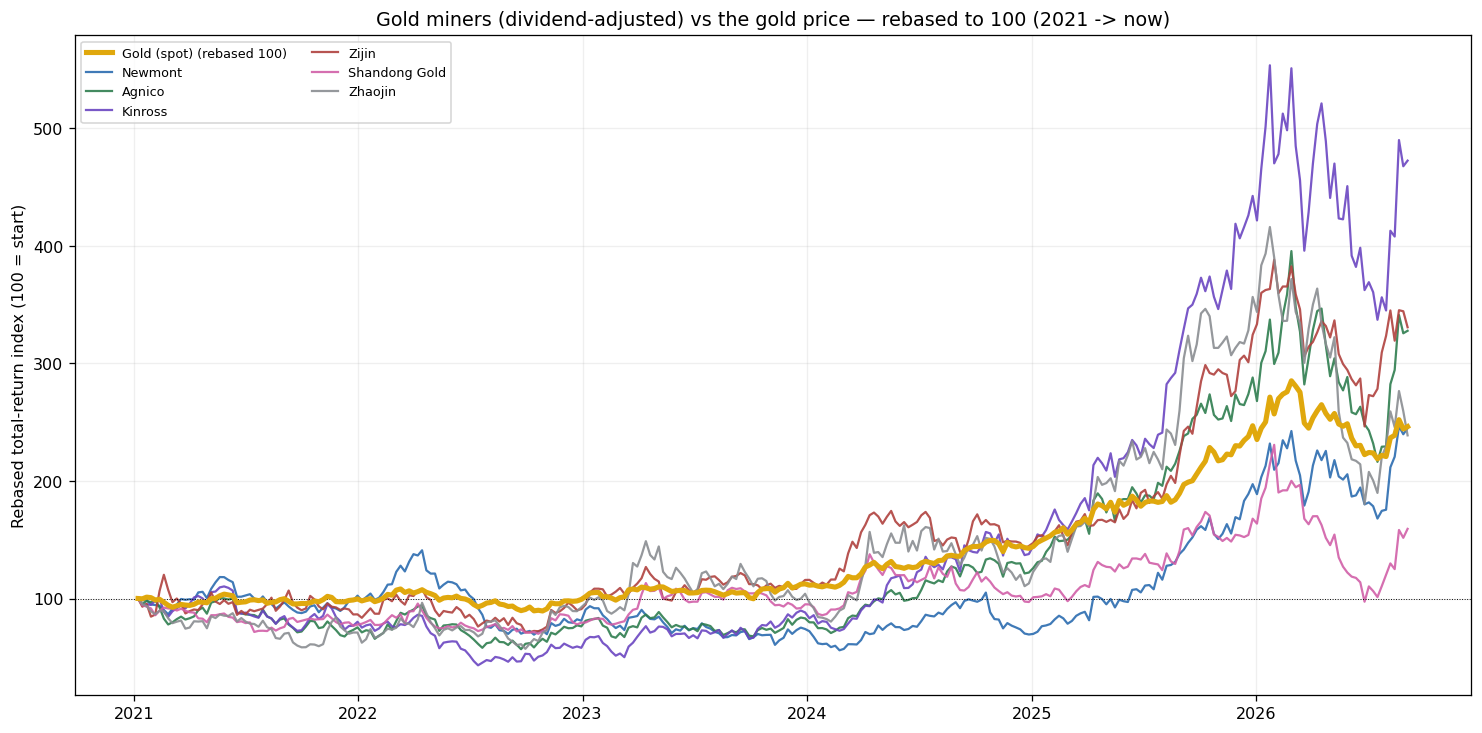
2021 年以来表现(基准,100 = 起点):
| 当前基准值 | 总回报 | 解读 | |
|---|---|---|---|
| 金罗斯 | 472 | +372% | 弹性冠军——实证确认 §9”最高干净金价弹性” |
| 紫金 | 331 | +231% | 放大——但由铜驱动(见 §10.2) |
| Agnico | 328 | +228% | 质量且高回报——配得上其溢价 |
| 黄金(现货) | 246 | +146% | 基准线 |
| 招金 | 239 | +139% | 约跟随黄金;小盘达产 |
| 纽蒙特 | 245 | +145% | 仅追平黄金——高理论弹性被执行/产量下滑吃掉 |
| 山东黄金 | 159 | +59% | 落后者(A 股;品位/成本压力) |
图表教给我们两点:
- 经营杠杆可见且滞后。 从 2021 到 2024 年中,每家矿企都在黄金之下交易(采矿成本通胀 + 公司问题挤压毛利)。随后 2025–26 年金价抛物线上行、毛利变肥,矿企爆发式冲到黄金之上——典型的 CRule-4 非线性回报,但只在价格远超成本之后。
- 理论弹性排名成立——但叠加了执行层。 金罗斯(高弹性、干净)胜出;纽蒙特跑输其高理论弹性,因为产量下滑 + 整合吃掉了杠杆(正是 §9 标记其”弹性被自身问题稀释”之因)。现实 = 弹性 × 执行。
10.2 单看紫金:股价 vs 黄金与铜
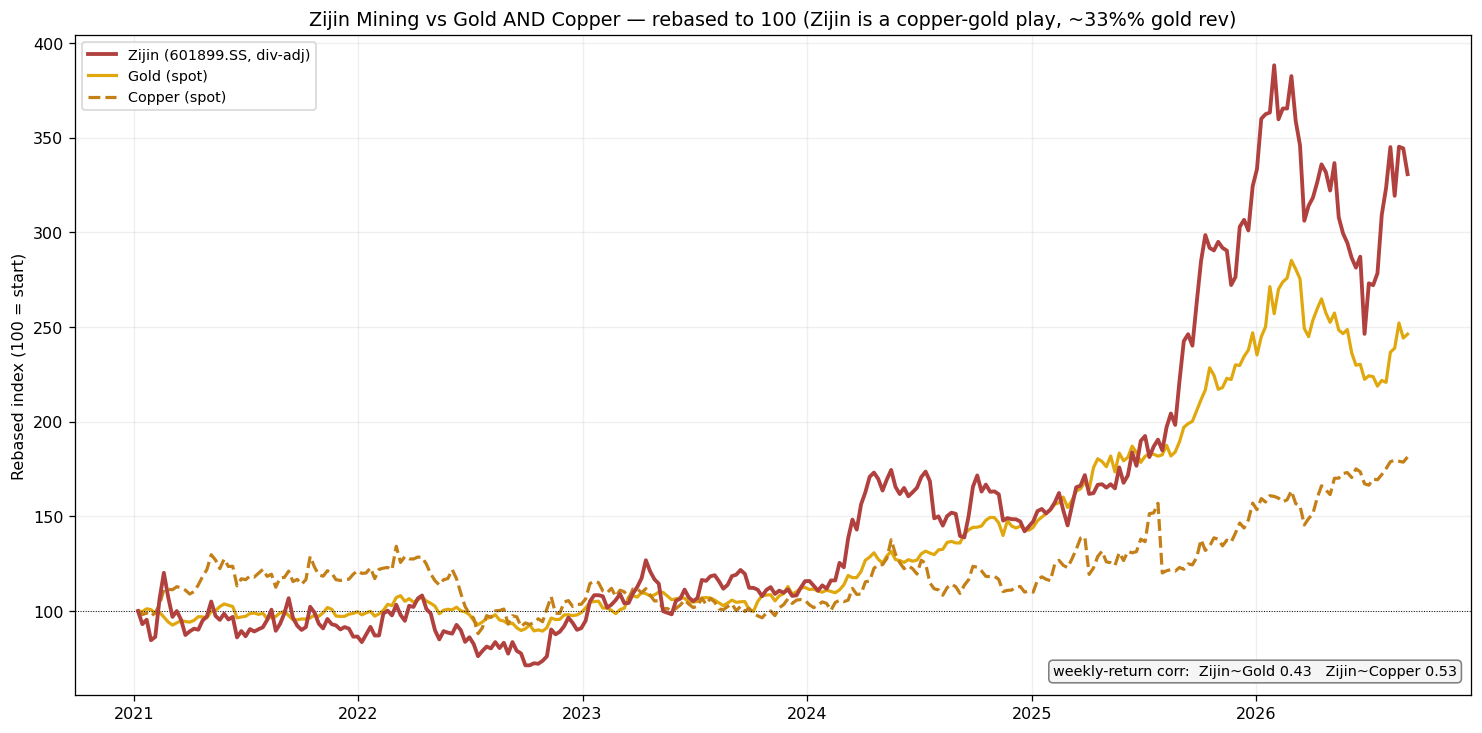
周收益相关:紫金 ↔ 铜 = 0.53 > 紫金 ↔ 黄金 = 0.43。
这是整个命题更正(§5)的视觉证明:紫金与铜的联动大于与黄金。 它对两者都放大,但铜是更大的驱动——因为铜约占营收 50-55% 且是其主要利润引擎。若你把紫金当”黄金股”买,你实际买的是一个略偏铜的铜-金篮子。 对纯看多黄金的命题,这令紫金成为最不直接的表达(§9 的 0.49× 股票金价弹性);对债务货币化/再通胀命题(金与铜因法币担忧同涨),它是最完整的单一名字。
自行复现
cd gold_miners
python run_gold_compare.py     # 写入 data/peers.csv, margin_by_price.csv + charts/aisc_margin.png
假设(产量、AISC、结构)在 run_gold_compare.py 顶部明确且可编辑。数据文件: gold_miners/data/{peers,margin_by_price}.csv。图表: gold_miners/charts/aisc_margin.png。
价格图(§10): python run_price_charts.py → charts/{miners_vs_gold,zijin_gold_copper}.png + data/{miners_vs_gold,zijin_gold_copper}.csv。使用复权周价;黄金=GC=F、铜=HG=F;六家 = 各市场前三(巴里克 NYSE 代码于 2025 年由 GOLD→B,故此处排除)。
来源(访问于 2026 年 9 月 3 日): Mining Magazine《2025 最大黄金矿企》;Selborne AISC 基准;公司 2025 财年业绩(纽蒙特、Agnico、巴里克、金罗斯);新浪财经/雪球/巨潮资讯财报(紫金、山东黄金、招金、中国黄金);MarketScreener/Yahoo(估值);Kitco(金价 $4,474/盎司);yfinance(实时倍数)。AISC 可比性(中国现金成本 vs WGC AISC)与紫金分部拆分是关键的 Rule-4 不确定性。
两步研究协议已应用(§2 草稿 + §3 评审)。周期 CRules 1/2/4/6 已应用(商品价格驱动)。数字为 2025 实际/估计;AISC 定义跨市场有别。仅为教育/分析,并非投资建议。