市场标尺:标普 500 现在有多高、质量有多好?
四个维度 —— 广度 · 估值 · 持仓 · 质量
2026 年 8 月 4 日 —— 市场层面分析
用户的要求: 一份单独的报告,衡量市场有多高、质量有多好,围绕三个里程碑:(1) 涨势的广度/宽度(是否已扩散到半导体以外?——对比历史回溯);(2) 一次估值检验(PE/PS 等对比历史);(3) 机构/持仓指标(CTA + 其他)。外加任何有用的补充。
TL;DR —— 昂贵且拥挤,但质量确实高。是”为完美定价”,而非”垃圾泡沫”。
- 估值:历史级极端。 席勒 CAPE 41.3 = 1881 年以来第 98.9 百分位(中位数 16.5;史上唯有 1999 年 12 月的 44.2 更高)。前瞻 P/E 约 21(对比约 17–18 常态)、滚动约 28、P/S 约 3(对比约 1.5)、巴菲特指标约为 GDP 的 225%(约 99 百分位)。 每一个指标都说昂贵。
- ……但按利率调整后是薄、而非末日。 超额 CAPE 收益率(股票盈利收益率 − 实际 10 年期)≈ +1.0%,低于十年中位(约 2.6%)与长期中位(约 3.5%)——十年来对债券最薄的缓冲——但仍为正,不同于 2000 年峰值(−2.6%)。4.6% 的债券如今是真实竞争(§9.2a)。
- 广度:两副面孔。 参与度健康(72% 的标普成分股在其 200 日均线上方、70% 在 60 日均线上方——由 503 只成分股计算,8 月 4 日),但领导集中度仍是20 年来最窄——等权/市值权(RSP/SPY)处于 2005–26 区间的第 3 百分位。”变宽”在 3 个月视角上为真(+1.8%),但脆弱:过去一周因大盘股财报而重新收窄 −3.5%,且过去一个月仅 11 个行业中的 3 个跑赢标普。
- 前瞻回报:你付的价格决定你能拿多少。 回测145 年:最便宜的 CAPE 十分位在其后 10 年带来 +11.7%/年实际回报,最贵的仅 +0.6%/年。从 CAPE ≥34 起步(如今天的 41.3),此后 10 年平均实际回报为 −2.4%/年(区间 −5.9% 至 +1.7%)——见 §9。此前每次 CAPE 约 40(1929、2000)都先于 −43% 至 −77% 的实际回撤。
- 持仓:拥挤且不对称。 CTA 净多头(约 340 亿标普),若动量转向则有 1000 亿+ 的机械性下行;VIX 16.5(第 48 百分位)——无恐惧缓冲。
- 质量:真正的多头之锚。 创纪录的盈利 + 创纪录的净利率。 这正是AI 泡沫报告所说的”1998→1999 年末、已装填但未点燃“的市场,而非无盈利的 1999 式冲顶。高价,但底下是真实盈利。
- 净结论:市场很高(估值约 99 百分位、持仓拥挤),安全边际很薄——但质量很高。易受持仓/利率/信用冲击,而非单纯估值崩塌。
- 仅为教育/分析,并非投资建议。
⚠️ 协议与数据卫生提示
应用两步研究协议。§1 方法 · §2 第一步草稿 · §3 第二步评审 · §4 广度 · §5 估值 · §6 持仓 · §7 质量 · §8 综合结论。
Rule 4 旗标:(a)yfinance 列按字母序 → 按名称索引。(b)CAPE 百分位、广度(RSP/SPY)、行业参与与 VIX 均在此计算且可复现;(c)前瞻/滚动 P/E、P/S 与巴菲特指标为网络来源的时点估计(区间、非精确),已如实标注;(d)CTA 数字在不同日期快照间冲突(净多加仓 vs 早先投降式抛售)——方向上”拥挤”,确切数字为临时值。
第 1 节 —— 事实底稿与方法
- 计算得出(可复现,
run_market_gauge.py): RSP/SPY 等权对市值权广度比 + 百分位 + 1 周→12 月趋势(yfinance,2005–26);11 个行业相对 SPY 的参与度;VIX 水平 + 百分位;席勒 CAPE 百分位(耶鲁ie_data.xls,1881 至今)。 - 网络来源(时点、已标注): 前瞻 P/E、滚动 P/E、P/S、巴菲特指标、200 日均线上方占比、CTA/持仓(高盛/德银经行业媒体)、利润率/盈利纪录。
- 百分位 = 相对该资产自身历史有多贵/多窄(越高越极端)。我们同时报告水平与百分位,以免离群值误导。
第 2 节 —— 第一步:简明研究草稿
核心结论: 标普在每个估值维度上都昂贵(CAPE 约 99 百分位)、机械性持仓拥挤、领导仍窄——但由创纪录的真实盈利支撑。 它是一个高价、高质量、薄安全边际的市场:一个为完美定价的后段周期,而非低质量泡沫。下行更可能来自持仓/利率/信用触发,而非单纯估值。
支撑(主张 → 证据):
- 估值处约 99 百分位极端 → CAPE 41.3 = 1881 年来第 98.9 百分位;巴菲特约 225% GDP。证据:§5——已取得。
- 尽管参与改善、领导广度仍历史级窄 → RSP/SPY 第 3 百分位;69% 在 200 日上方。证据:§4——已取得。
- 盈利质量确实高 → 创纪录利润率 + 创纪录总盈利。证据:§7——已取得(网络)。
反对(主张 → 证据):
- 高估值或被利润率/利率”合理化” → 创纪录盈利能力支撑更高倍数。证据:需利润率可持续性/利率路径——部分未知。
- 广度在扩散 → 利多、非后段 → 3 月 RSP/SPY +1.8%、69% >200 日。证据:已取得,但上周反转 + 3/11 行业说明其早且脆弱。
第 3 节 —— 第二步:严格同行评审(不重写草稿)
- 需核实的事实: 精确的前瞻/滚动 P/E 与 P/S(区间、随提供方而变);200 日广度数字(有来源引 69% 也有 95%——定义敏感);实时 CTA 净敞口(快照按日期冲突);”创纪录利润率”是否为周期高点(均值回归风险)。
- 逻辑跳跃 / 概念偷换: 勿把参与广度(%>200 日、健康)与领导集中度(RSP/SPY、窄)混同——它们说相反的话,而”广度没问题”的头条掩盖了集中;”高利润率合理化高 CAPE”是体制假设、非定律(利润率会均值回归);CAPE 是长周期回报信号、非择时工具。
- 缺失的反例 / 竞争解释: CAPE 已”昂贵”十年而市场继续涨(它预测10 年回报、非明年);指数构成偏向更高利润率的科技(部分 CAPE 抬升是结构性、非纯泡沫);债务货币化体制抬升名义一切。
- 应补充的一手来源: 标普/席勒盈利序列;Yardeni/FactSet 前瞻 P/E 与利润率数据;高盛/德银主经纪 CTA 报告(一手);美联储/GDP 用于巴菲特分母;纽交所/纳指 A-D 与 %>200 日一手数据。
- 推测、而非事实: “为完美定价”;”薄安全边际”;触发将是持仓/信用而非估值;”1998→1999 年末”映射(借自 AI 泡沫报告的定性)。
第 4 节 —— 广度:两副面孔(涨势在扩散吗?)
面孔 A —— 参与度健康(利多): 72% 的标普 500 成分股在其 200 日均线上方、70% 在 60 日均线上方(由 503 只成分股计算,2026 年 8 月 4 日——图见 §9.1;与网络的约 69% 相符)。3 个月视角上等权指数在追赶(RSP/SPY +1.8%)。
面孔 B —— 领导集中度是 20 年来最窄(警示):
| RSP/SPY(等权 对 市值权) | 数值 |
|---|---|
| 当前水平(2005 = 1.00) | 0.845 |
| 2005–2026 区间百分位 | 第 3 |
| 过去 12 个月变化 | −1.4%(大盘股仍领跑) |
| 过去 1 周变化 | −3.5%(因大盘股财报重新收窄) |
| 过去 3 个月变化 | +1.8%(扩散) |
| 过去 1 个月跑赢 SPY 的行业 | 3 / 11 |
| 过去 3 个月跑赢 SPY 的行业 | 4 / 11 |
解读(直接回答用户): 你的直觉部分正确——参与度确在扩散(69% >200 日、3 个月等权追赶)。但市值权集中度仍近 20 年极端,且改善早而脆弱: 上周实际重新收窄 −3.5%(大盘股财报把指数拉高、而平均个股落后),过去一个月仅 11 个行业中的 3 个跑赢指数。结论:在历史级窄领导之上、真实但未确认的扩散。 持久的体制转变应表现为 RSP/SPY 连续数月上行 + >6/11 行业领先——目前尚未如此。
(RSP/SPY 是干净、可复现的广度代理:下跌时是少数大盘股在扛指数;上升时是平均个股在参与。)
第 5 节 —— 估值:每个维度都昂贵
| 指标 | 2026年8月 | 历史均值/中位 | 百分位 | 判断 |
|---|---|---|---|---|
| 席勒 CAPE | 41.3 | 16.5(中位) | 第 98.9 (计算,1881 至今;史上最高 44.2 = 1999 年 12 月) | 非常昂贵 |
| 前瞻 P/E | 约 21 | 约 17–18 | >90 | 昂贵 |
| 滚动 P/E | 约 28 | 约 19–20 | >90 | 昂贵 |
| 市销率 P/S | 约 3.0 | 约 1.5 | 约 99 | 历史 2 倍 |
| 巴菲特(市值/GDP) | 约 225% | 约 100% | 99–100 | 创纪录 |
解读: 没有任何一个估值指标说”便宜”。 最稳健的单一锚——CAPE 处 145 年的第 98.9 百分位,基本等于互联网泡沫顶——意味着前瞻10 年实际回报很可能偏低。警告(Rule 4 / §3): CAPE 是长周期信号、非择时工具(已高企十年);部分抬升是结构性(指数偏向高利润率科技)与体制性(债务货币化抬升名义估值)。但就安全边际而言,答案毫不含糊:非常薄。
第 6 节 —— 持仓与波动:拥挤且不对称
- CTA / 系统性趋势跟随: 净多头(约 340 亿标普期货、约 930 亿全球股票)。风险不对称且机械:若动量转向,模型可能无视基本面全球抛售 1000 亿+——一次持仓驱动的气穴(同样是”机械、动量非价值”的资金流,可在任一方向过冲)。(Rule 4:按日期的快照冲突——春季显示投降/做空,夏季净多加仓;方向按”拥挤”处理,确切数字为临时值。)
- VIX 16.5 —— 第 48 百分位(1 年均值 18.2、2005–26 中位 16.8):居中,无恐惧缓冲。保护偏便宜、盘面偏自满——与 tail_hedge 的观点一致:对冲最好在压力之前、VIX 低时买。
- 净结论: 持仓是脆弱性放大器、而非触发——它让任何外生冲击(利率/信用/地缘)打得更狠更快。
第 7 节 —— 质量:真正的多头之锚
- 创纪录的总盈利 + 创纪录的净利率。 这是与低质量泡沫的决定性区别:高价坐落在真实且增长的利润之上,而非故事股。
- 它与 AI 泡沫报告 是同一信号(美光 80% 利润率、超大规模厂商现金机器)——那个”1998→1999 年末、铲子确实赚钱“的市场。之所以昂贵,是因为盈利真实且在加速,而非与之脱节。
- 质量警告(§3): 创纪录利润率是周期高点、可能均值回归;且质量集中在主导指数的同一批大盘股(见 §4)。所以”高质量”与”窄”是一枚硬币的两面——质量真实、但分布不广。
第 8 节 —— 综合结论:有多高、有多好
百分位记分卡:
| 维度 | 读数 | 信号 |
|---|---|---|
| 估值 —— CAPE | 41.3(第 98.9 百分位) | 🔴 昂贵 |
| 估值 —— 巴菲特 | 约 225% GDP(约 99) | 🔴 昂贵 |
| 广度 —— 集中度 | RSP/SPY 第 3 百分位 | 🟠 窄 |
| 广度 —— 近期趋势 | 3 月 +1.8% / 1 周 −3.5% | 🟡 扩散但脆弱 |
| 持仓 —— VIX | 第 48 百分位 | 🟡 居中 / 无缓冲 |
| 持仓 —— CTA | 净多、1000 亿+ 下行 | 🟠 拥挤/不对称 |
| 质量 —— 盈利 | 创纪录盈利 + 利润率 | 🟢 高(真实利润) |
有多高:   非常高。估值约 99 百分位(CAPE ≈ 互联网泡沫顶)、巴菲特创纪录、
           持仓拥挤。安全边际很薄。
有多好:   确实好。创纪录盈利 + 利润率;参与在改善。这是质量主导、非垃圾主导。
综合:     "为完美定价"。一个高价、高质量、薄缓冲、仍窄的后段周期市场。
           不是无盈利的 1999/2000 冲顶,但容错空间很小。
对应于:   AI 泡沫报告的"1998 -> 1999 年末、已装填但未点燃"
           (ai_bubble 附录 C):脆弱前提具备、触发缺席。
脆弱点:   一次持仓/利率/信用冲击(CTA 平仓、美联储意外、甲骨文/AI 信用金丝雀),
           而非单纯估值崩塌。
何以改善质量:RSP/SPY 连续数月上行 + >6/11 行业领先(持久广度)——
           会让高位更健康、更不脆弱。
给用户的结论: 市场历史级高——CAPE 处第 99 百分位(基本是 1999 水平)、巴菲特创纪录、持仓拥挤、领导仍是 20 年最窄。但质量确实好: 创纪录盈利与利润率意味着这是一个为完美定价、高质量的盘面,而非无盈利泡沫。你”宽度在变好”的判断部分正确——参与在改善(69% >200 日)——但市值权集中度仍近二十年极端、上周还重新收窄,故把扩散视为真实但未确认。实操:薄安全边际 + 高质量 = 保持在场但对冲/分散(这正是 30/30/40 杠铃 与 tail-hedge 的理由),并盯持仓/信用触发、而非 P/E,来判断拐点。
第 9 节 —— 深挖更新(2026年8月4日):真实广度、图表、前瞻回报与估值峰谷
按用户追问补充:(a) 由 503 只成分股得出的真实广度(% 在 60 日与 200 日均线上方);(b) 一次 CAPE → 前瞻回报回测;(c) 图表以观察趋势;以及(d) 峰/底历史(”像 26 这样的高 P/E——哪一年、为什么、之后发生了什么?”)。全部经
run_deep_dive.py可复现。
9.0 两步协议(针对新主张)
第一步 —— 简明草稿。 核心结论: 今天的估值(CAPE 约 99 百分位)落在这样一个区域——在 145 年里,它先于接近零至负的 10 年实际回报;而广度确认了健康但窄的参与——强化 §8 “为完美定价”的结论。
- 支撑 1:便宜起步 → 高前瞻回报、昂贵起步 → 低 → CAPE 十分位表(§9.2)。证据:已取得。
- 支撑 2:此前每次 CAPE 约 40 都收场惨烈 → 1929/2000 回撤 −77%/−43%(§9.3)。证据:已取得。
- 支撑 3:当前参与确实宽 → 72% >200 日 / 70% >60 日 计算所得(§9.1)。证据:已取得。
- 反对 1:高利润率/结构或使更高 CAPE 合理 → 利润率创纪录、指数偏科技。证据:部分——利润率均值回归未知。
- 反对 2:CAPE 非择时工具 → 自约 2017 起已 >30 而市场仍涨。证据:已取得(1 年列很弱)。
第二步 —— 同行评审。 (1) 需核实: 41.3(网络)与我截至 2023 年 9 月的席勒文件——百分位/回测使用文件内历史,41.3 作为标记;成分股广度用当前成分(幸存者偏差——被剔除的名字未计)。(2) 概念偷换: “前瞻 10 年实际 −2.4%” 是重叠起始月的平均(自相关;有效 n≈36)——方向强、统计软。(3) 缺失反例: CAPE ≥34 样本由 1998–2000 与 2021 主导——是少数体制、非 145 次独立抽样。(4) 一手来源: 席勒原始序列;Bunn/Shiller 的 CAPE-回报研究;无幸存者偏差的成分股历史。(5) 推测、非事实: 今天”必然”交出 −2.4%(是基率、非预测);峰值类比(每个周期不同)。
9.1 由成分股得出的真实广度(今日计算)
截至 2026 年 8 月 4 日:503 只成分股中 72% 在其 200 日均线上方、70% 在 60 日均线上方。 这确认(并略微上修)网络的约 69%,并给 §4 的”面孔 A”定论——参与确实宽,而 60 日(更快)线略低于 200 日线,说明极近期动量既不过热、也未破位。
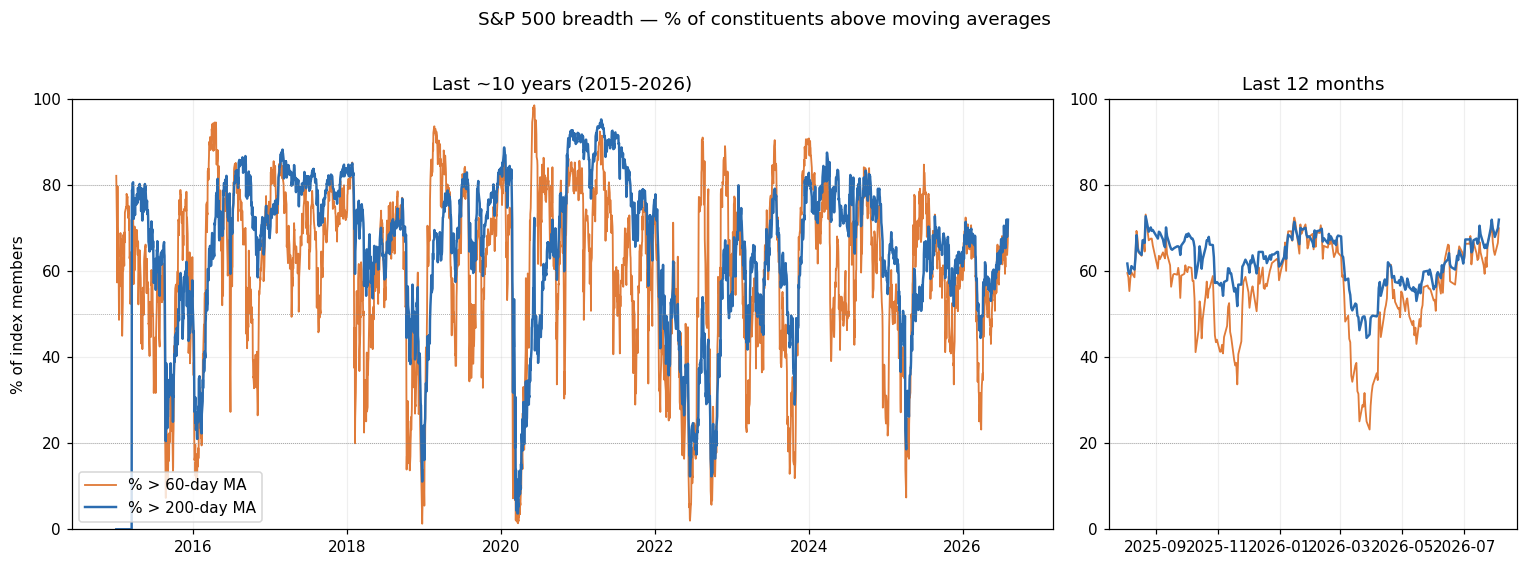
左:近 10 年(2015–2026);右:近 12 个月。解读:参与健康(两线约 70%),已从 2026 年初的低点恢复。整个十年里广度在 20–90% 间摆动——今天约 70% 属中性偏健康、并非狂热。但回想 §4 面孔 B——这种宽参与与创纪录的市值权集中(RSP/SPY 第 3 百分位)并存。两件事同时为真。
9.2 估值的时间序列 + 前瞻回报回测
前瞻 P/E 约 21 真的高于历史均值吗?是 —— 前瞻 P/E 约 21 对比约 10 年均值约 17–18,高出约 15–20%;更长历史的 P/E 中位约 15–16,故更贵。但最干净的长历史锚是 CAPE:
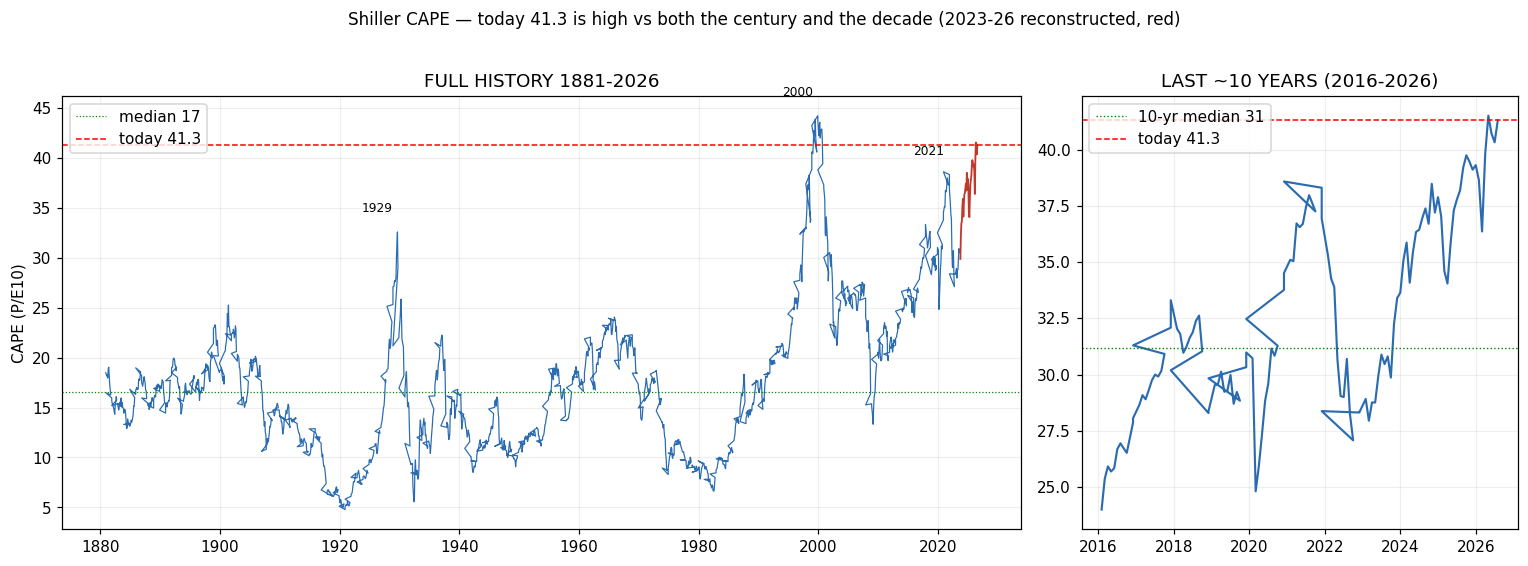
左:全历史 1881–2026;右:近 10 年(2016–2026)。今天的 CAPE 41.3(红线)高于 1929 峰(32.6)与 2021 峰(38.6),仅次于 2000 峰(44.2),对比 145 年中位约 17。而且相对近十年也高:2016–2026 的 CAPE 中位约 31——今天的 41.3 也高居这十年之首。(数据卫生提示,Rule 4:耶鲁席勒镜像截至 2023 年 9 月、CAPE 30.8;2023–2026 尾部(红)为重构——由实际价格、并将缓慢的 10 年盈利分母校准至已报的 41.3,是透明的双锚内插、而非新数据源。)
回测 —— 起始估值 vs 此后实际总回报(年化,1881→今):
| CAPE 十分位 | CAPE 区间 | 前瞻 1 年 | 前瞻 3 年 | 前瞻 10 年 |
|---|---|---|---|---|
| 1(最便宜) | 4.8–9.3 | +16.7% | +12.8% | +11.7% |
| 5(中位) | 15.0–16.5 | +7.2% | +5.0% | +6.7% |
| 9 | 22.4–26.9 | +6.2% | +5.7% | +4.5% |
| 10(最贵) | 26.9–44.2 | +2.9% | +0.9% | +0.6% |
| 从 CAPE ≥34 起步(如今天) | ≥34 | — | — | 平均 −2.4%/年(−5.9% 至 +1.7%) |
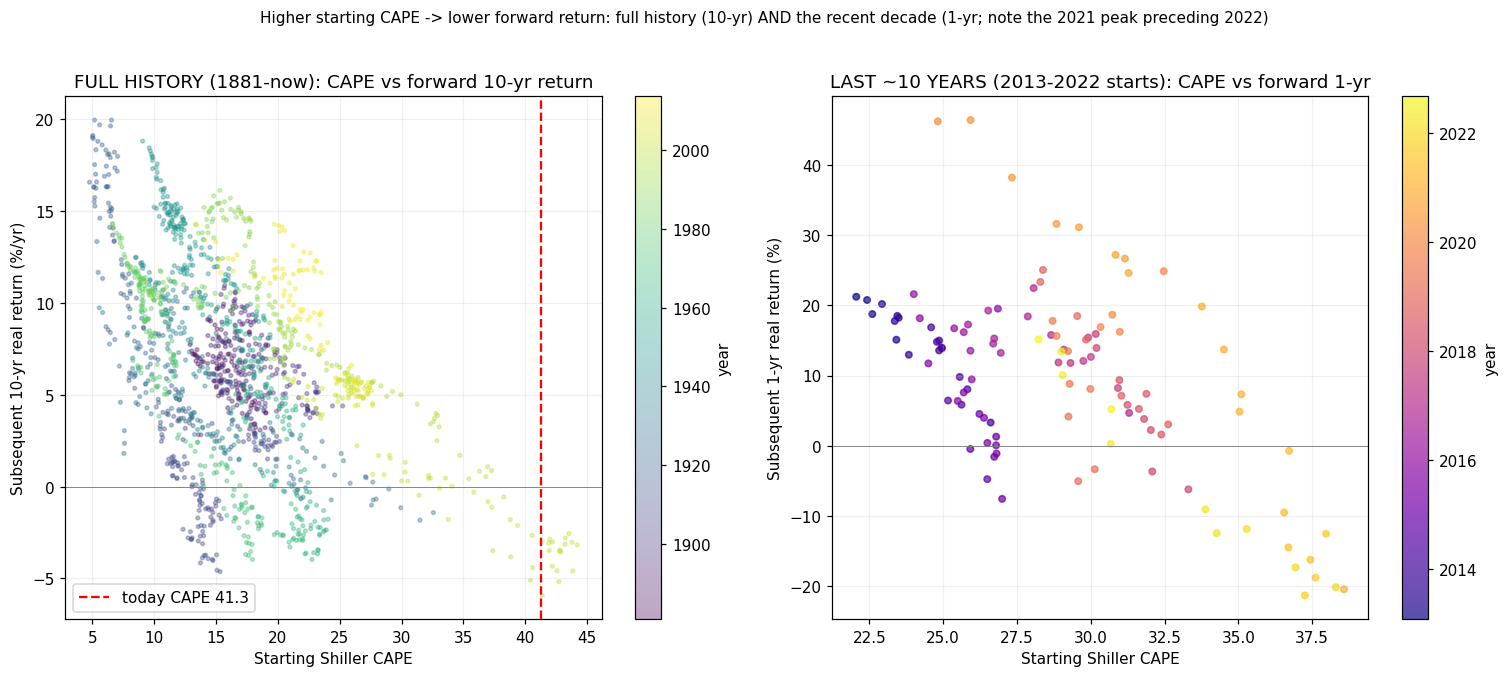
左:全历史(1881 至今),CAPE vs 前瞻 10 年实际回报;右:近 10 年(2013–2022 起点),CAPE vs 前瞻 1 年实际回报。
解读: 关系单调且强——你付的价格决定你能拿的回报。 最贵十分位历史上十年仅约 0%/年实际;≥34 区域(我们所处)平均为负。引人注目的是,近十年面板也向下倾斜: 即便在 1 年视角,这十年最高的 CAPE 读数(2021 峰约 38)随后是 −10% 至 −20% 实际(2022 熊市),而更便宜的 2013–2016 起点(CAPE 约 24)交出正收益。警告(§9.0):近十年 1 年信号严重依赖 2022 这单一事件——是提示、非证明;且这些都无法精确择时顶部(1 年信号在全样本中噪声大)。
9.2a 按利率调整 —— 股权风险溢价(”对债券”的视角)
原始 CAPE 唯一漏掉的东西:“相对历史昂贵”暗含假设债券收益率与过去一样。并非如此——10 年期国债如今约 4.6%,而 2010 年代约 2%。利率感知的度量是超额 CAPE 收益率(ECY)= CAPE 实际盈利收益率(1/CAPE)− 实际 10 年期收益率——即股票相对债券的溢价。
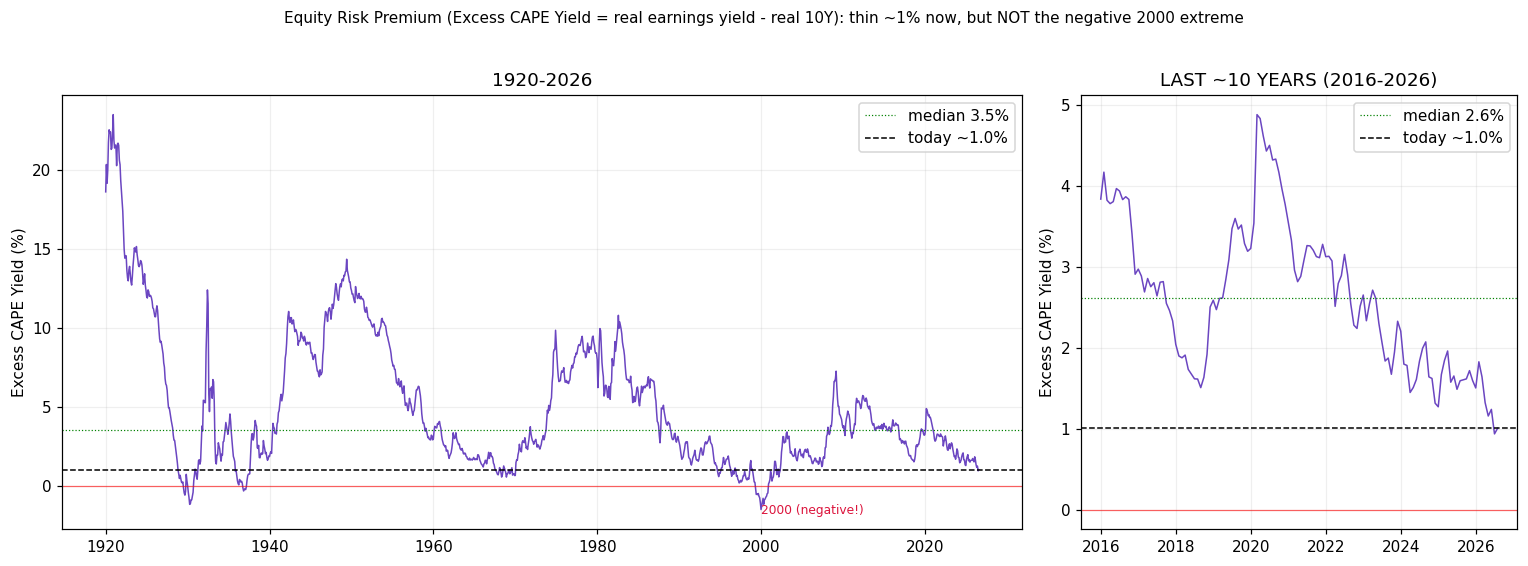
截至 2026 年 8 月,ECY ≈ +1.0%——低于近十年中位(约 2.6%)与长期中位(约 3.5%):整个十年里股票对债券最薄的缓冲(2010 年代中期约 4%,2020 年低点约 4.9%)。但——关键的细微之处——它仍为正,不同于 2000 峰值(−2.6%)。 因为 2000 年是高 CAPE 叠加高实际利率,而今天的实际利率更低,故利率调整后的图景是昂贵、但并非互联网泡沫顶那种零溢价极端。
两面解读:
- 🔴 偏空: 对债券的溢价已从约 4%(2010 年代中期)压缩至约 1%——债券如今是真实竞争;这是更高更久体制对股票的征税,也是为何”直接买股票”比 2010 年代是更弱的本能反应。
- 🟢 缓和: 按利率计我们大致处于第 10–25 百分位——薄、但为正;一旦你不再把今天的倍数与近零利率的十年相比,原始 CAPE 的警报就有一部分被抵消。这是反对纯粹”CAPE = 2000 重演”恐慌的最强单一论据——也正是为何 30/30/40 杠铃 的黄金 + 一小片国债如今更重要(债券终于付息了)。
(数据卫生,Rule 4:ECY 历史为席勒自有列,截至 2023 年 9 月;2023–26 延伸锚定该末值,并按 CAPE 收益率与名义 10 年期的变化移动——恒定的通胀预期在利率差中抵消。水平为近似;趋势/百分位稳健。)
9.3 估值峰与底 —— 哪一年、为什么、之后如何
(实际总回报回撤与前瞻 10 年实际 CAGR 由席勒实际 TR 指数计算。)
| 事件 | 约 CAPE | 驱动 | 此后 5 年实际回撤 | 此后 10 年实际 CAGR |
|---|---|---|---|---|
| 1929-09 峰 | 32.6 | 咆哮 20 年代杠杆/保证金狂热 | −77% | −1.4%/年 |
| 1966 峰 | 24.1 | 漂亮 50 起点;滞胀前夜 | −22% | −2.5%/年 |
| 2000-03 峰 | 44.2 | 互联网泡沫 | −43% | −2.8%/年 |
| 2007-10 峰 | 27.5 | 房地产/信用顶 | −50% | +5.7%/年 |
| 2021-12 峰 | 38.6 | 疫情后刺激 / 大盘股 | −24% (部分) | −5.8%/年 (进行中) |
| 1982-07 底 | 6.6 | 沃尔克衰退;14% 通胀被打破 | 0% | +14.3%/年 |
| 2009-03 底 | 13.3 | 金融危机底 | 0% | +14.3%/年 |
针对用户的具体例子——”像 26 这样的高 P/E”: 滚动 P/E 处于 20 多的中高段(CAPE 20 多中段至约 30)曾聚集于 1929、1966、2007——每一个都是大顶,先于 −22% 至 −77% 的实际回撤与失去的十年。镜像同样决定性:两个最便宜的起点(1982 CAPE 6.6、2009 CAPE 13.3)在其后十年交出 +14%/年实际。估值并未精确择时顶部,但它强有力地设定了 10 年回报——而今天的 41.3 站在错误的一端。
9.4 这为结论新增了什么
- §8 “为完美定价”的判断被一个数字强化:从此处起,基率的 10 年实际回报约为 0 至负,且每次历史 CAPE 约 40 都先于深度实际回撤。
- 但质量(§7)与宽参与(§9.1)正是它是”1998→1999 年末”而非 2000 年 3 月的原因——真实盈利、72% 个股参与。高价坐落在高质量之上。
- 实操含义不变且更锐利: 低预期回报 + 薄安全边际,支持 30/30/40 杠铃(当股票前瞻回报低时,黄金的不相关实际回报更重要),并盯持仓/信用来判拐点——估值设定赌注、而非时机。
自行复现
cd market_gauge
python run_market_gauge.py     # 写入 data/*.csv(广度、行业广度、估值、VIX、记分卡)
python run_deep_dive.py        # §9:成分股广度(60/200 日)、CAPE 前瞻回报、ERP、峰谷 -> charts/*.png
数据文件(market_gauge/data/):breadth.csv、sector_breadth.csv、valuation.csv、vix.csv、scorecard.csv,及 §9:breadth_constituents.csv、cape_forward_returns.csv、excess_cape_yield.csv、valuation_peaks.csv。图表(market_gauge/charts/):breadth_constituents.png、cape_history.png、cape_forward_scatter.png、erp_excess_cape_yield.png。CAPE 由耶鲁 ie_data.xls 计算;成分股来自 datasets/s-and-p-500-companies 列表;10 年期收益率来自 yfinance ^TNX。
来源(访问于 2026 年 8 月 4 日): yfinance(RSP、SPY、^VIX、11 个 SPDR 行业);耶鲁/席勒 ie_data.xls(CAPE 1881 至今);网络估值(MacroMicro、investsnips、GuruFocus、worldperatio——前瞻/滚动 P/E、CAPE、巴菲特);广度(Stock Alarm Pro、MacroMicro、CondorEdge——%>200 日、A/D);持仓(高盛/德银经 Yahoo/Hedgeweek/Investing.com——CTA/情绪)。PE/PS/巴菲特为时点估计(Rule 4);CTA 快照按日期冲突。
两步研究协议已应用(§2 草稿 + §3 评审)。计算指标可复现;网络来源水平已标注。CAPE 是长周期、非择时信号。仅为教育/分析,并非投资建议。