VLCC 供给深挖:2027/2028 新船浪潮会打破周期吗?
把吓人的”总交付”换算成”净船队增长”
2026 年 8 月 22 日 —— 周期供给分析(CRule 3)
用户的问题: 2027 年约有 68 艘新 VLCC 交付、2028 年约 125 艘(外加 Suezmax 等)。这些数字会大幅影响供需平衡吗?
TL;DR —— 总量数字触目惊心;真正重要的是净增长,而且按年份分化。
- 浪潮真实,2028 是枢纽。 68(2027)+ 125(2028)≈ 193 艘总交付 = 两年内约占约 900 艘船队的 21%。 按总量计,仅 2028 就是 +13%——2008–10 以来最大的供给冲击。
- 但总量 ≠ 净量。抵消它的是一个创纪录的老龄池。 已有约 130 艘 VLCC 船龄超 20 年(约占船队 20%),到 2029–30 翻倍至约 300 艘。 IMO-2030 / EEXI / CII 让这些船无法承租——一个被迫拆解的蓄水池恰在同一时间到来。2027–28 的净船队增长为 +7.6%(高拆解)至 +16.4%(低拆解),而非 +21% 的总量头条。
- 2027 仍紧,2028 才咬人。 2027 净增长仅 +2.5% 至 +5.8%(交付温和、补库仍在吸纳船只)。2028 净 +4.9% 至 +9.9% 才是真正考验——且它落在本仓库此前标记的紧张窗口之后(见 报告 #13,甜蜜点”现在至 2028 年中”)。
- 需求是摆动项,且在走软。 吨海里增长 2027–28 约为 0%(BIMCO),故不像 2021–24 有需求顺风来吸纳船只——除了 SPR 补库(多年约 30–70 艘 VLCC)与影子船队退出(约 166 艘离开合规贸易),二者共同缓冲 2027,但或无法完全抵消 2028 的交付集群。
- 结论:是的,影响显著——但作为 2028 的运价正常化器,而非 2027 的周期终结者。 供给浪潮为上行封顶,并把周期到期定在2027 年底/2028,与本仓库的退出纪律(CRule 8)一致。决定性未知数是拆解速度——区分”健康换新”与”过剩”的唯一变量。
- 仅为教育/分析,并非投资建议。
⚠️ 协议与数据提示
应用两步研究协议与周期 CRule 3(供需时长)。§1 事实底稿/Rule-4 区间 · §2 第一步草稿 · §3 第二步评审 · §4 净增长模型 · §5 需求侧 · §6 结论与触发器。基于仓库 #13 供给短缺 与 #37 周期定位 2026 年 6 月。模型经 run_supply_model.py 可复现。
第 1 节 —— 事实底稿(2026 年 8 月 22 日核实;Rule-4 区间已标注)
| 指标 | 数字 | 来源/备注(Rule 4) |
|---|---|---|
| VLCC 船队总量 | ~900(870–917) | Clarksons WFR / Fairway / Affinity,2026 年 1 月 |
| 合规”主流”船队 | ~650–700 | 仓库 #13(剔除影子 ~166–200) |
| 2027 总交付 | ~41–68 | 用户引 68;Gibson 约 41——>20% 差距,已标注。 模型用 68(保守偏空) |
| 2028 总交付 | ~125–127 | Seatrade/MSI”2028 排定 127 艘”;用户的 125 ✓ |
| 2026 上半年 VLCC 订单 | ~177(纪录) | MSI;订单簿跃至约船队 35%(2023 年为 2%) |
| 船龄 >20 年的 VLCC | ~130(~20%) → 2029–30 约 300 | Splash247 / Tankers International |
| 近年拆解 | 2024 约 1 艘、2025 约 5 艘 | 近乎为零——高运价推迟了拆解 |
| 吨海里需求增长 | ~+2%(2026)→ ~0%(2027)→ 持平(2028) | BIMCO |
| SPR 补库需求 | 约 30–70 艘 VLCC,多年 | 仓库 #13(IEA 释放 4 亿桶 + 中/印) |
| 影子船队(退出合规贸易) | ~166–200 艘 VLCC | 仓库 #13——”单向门” |
须牢记的 Rule-4 分歧: 2027 交付从 41(Gibson)到 68(用户) 不等——>20% 的差距会显著改变 2027 的紧张度。我按更高(68)建模,使结论相对更偏空的供给情形被压力测试;若 Gibson 的 41 为真,则 2027 比图示更紧。
第 2 节 —— 第一步:简明研究草稿
核心结论: 2027/2028 订单簿会显著松动市场——但主要在 2028、且主要作为上行封顶/运价正常化器,而非 2027 崩塌——因为创纪录的总交付被创纪录的老龄/拆解池、以及 SPR 与影子船队动态所抵消。正确的透镜是净船队增长、而非总量。
支撑(主张 → 需要什么证据):
- 净量 ≪ 总量,因创纪录拆解池同时到来 → 130→300 艘越过 20 岁;IMO-2030 强制退出。证据:§1 船龄 + §4 模型——已取得。
- 2027 仍紧 → 净增长温和(+2.5–5.8%)+ SPR 补库持续。证据:§4/§5——已取得。
- 2028 才是真正松动 → +13% 总量 / +5–10% 净量,面对约 0% 吨海里需求。证据:§4/§5——已取得。
反对(主张 → 需要什么证据):
- 拆解或不加速 → 净量趋近总量 → 真过剩 → 高运价下船东推迟拆解(如 2024–25)。证据:前瞻拆解率——未知/行为性。
- Suezmax/LR2 级联增加有效 VLCC 供给 → 大量 Suezmax 订单可在部分航线替代。证据:Suezmax 订单簿 + 替代弹性——仅部分取得。
第 3 节 —— 第二步:严格同行评审(不重写草稿)
- 需核实的事实: 确切的 2027 交付数(41 vs 68——随提供方而变,改变 2027 约 4% 的船队);真实的 2027–28 拆解(行为性、尚未观察);”2030 年 >300 艘 20 岁以上”到底是拆解还是仅迁入影子船队(那意味着既无合规供给缓解、也无供给移除);精确的 Suezmax 订单簿及其对 VLCC 的替代率。
- 逻辑跳跃 / 概念偷换: “老龄池 = 拆解”是核心偷换——老船可以拆解或加入影子船队,只有前者减少总供给。且”交付 = 供给增长”忽略了船厂延期(2028 订单常滑到 2029)。以及订单簿占总900 船队 vs 占合规700 船队给出截然不同的增长率——必须明确分母。
- 缺失的反例 / 竞争解释: 一次需求冲击(补库提前结束、中国放缓、OPEC+ 减产)会让即便净2028 增长也很痛;反之影子船队再吸收(制裁解除)是模型未含的供给冲击。2008–10 类比(大量交付撞上需求崩塌 → 多年熊市)是警示参照(CRule 6)。
- 应补充的最重要一手来源: Clarksons 世界船队登记逐船交付表;Clarksons/Gibson 船龄结构与拆解预测;BIMCO/Drewry 吨海里模型;公司(DHT/FRO/CMES)船队换新披露。
- 至多算推测、而非事实的句子: “2028 是枢纽/运价正常化器”;具体净增长百分比(完全取决于假设的拆解率);”补库缓冲 2027”;以及周期到期时点——均为情景推断、非既定事实。
第 4 节 —— 净增长模型(答案的核心)
总交付被拆解抵消。三种拆解行为情景;2026 年船队起点 = 900。可在 run_supply_model.py 复现。
净船队增长(占船队 %/年):
| 年份 | 总交付 | 总量 % | 净 % — 低拆解 | 净 % — 基准 | 净 % — 高拆解 |
|---|---|---|---|---|---|
| 2026 | 15 | +1.7% | +1.1% | +0.8% | +0.3% |
| 2027 | 68 | +7.5% | +5.8% | +4.2% | +2.5% |
| 2028 | 125 | +13.0% | +9.9% | +7.4% | +4.9% |
| 2029 | 90 | +8.5% | +4.3% | +2.0% | −0.5% |
| 2030 | 40 | +3.6% | −0.5% | −1.9% | −4.1% |
2027+2028 累计净增:
| 情景 | 总量 | 拆解 | 净增 | 占船队 %(2 年) |
|---|---|---|---|---|
| 低拆解(高运价、推迟) | 193 | 45 | +148 | +16.4% |
| 基准(IMO-2030 渐进退出) | 193 | 85 | +108 | +12.0% |
| 高拆解(监管悬崖) | 193 | 125 | +68 | +7.6% |
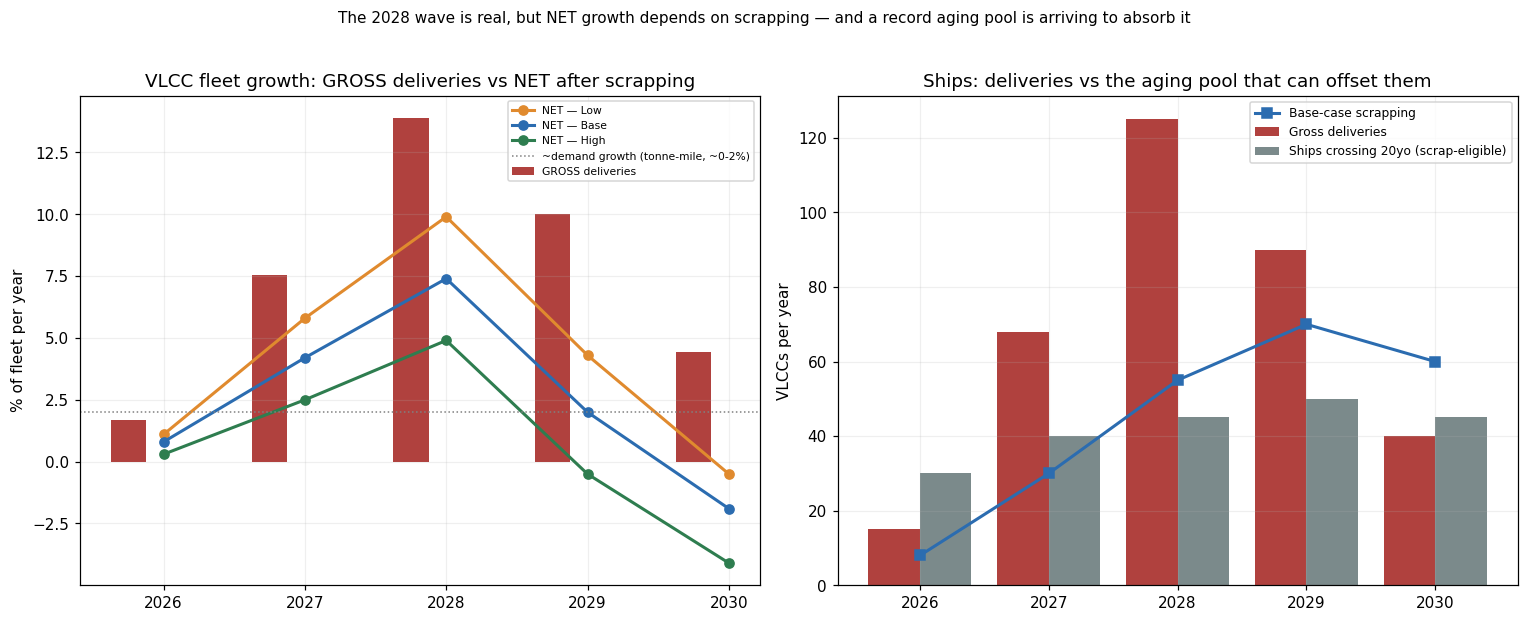
解读: 总量柱(红)令人生畏——2028 +13%。但净量线到 2029–30 塌向(基准)或跌破(高拆解)约 0–2% 需求增长的虚线,因为右图的灰色老龄池(越过 20 岁的船)足够大,若拆解即可吸收大部分浪潮。整个问题归结为一个变量:拆解会加速吗? 高拆解情景下 2029–30 反而缩减船队;低拆解情景下市场将过剩数年。
第 5 节 —— 需求侧(为何 2027 ≠ 2028)
供给从不单独起作用。两个需求缓冲解释了为何2027 仍紧、2028 松动:
- SPR 补库(近端减震器)。 据 仓库 #13,IEA 4 亿桶释放 + 中/印重建,持续 3–5 年吸纳约 30–70 艘 VLCC。这相当于把有效船队的 4–10% 从贸易池移除——足以吸收 2027 的温和净增。到 2028,若补库成熟,这一缓冲恰在交付见顶时变薄。
- 影子船队退出(结构性收紧)。 约 166–200 艘影子 VLCC 正永久离开合规贸易。故新船部分替代消失的运力、而非纯增量——合规船队增长远小于总船队。警告(§3): 若老船加入影子船队而非拆解,则合规市场收紧、但全球总供给不降。
- 吨海里持平(逆风)。 不同于 2021–24,BIMCO 预计 2027–28 吨海里增长约 0%——故无内生需求增长来吸纳船只。这正是 2028 集群要紧之处:它撞上一个无需求顺风的市场,完全依赖拆解 + 补库来维持平衡。
净供需解读: 2027 ≈ 平衡偏紧(温和净供给 + 补库);2028 = 首次真正松动(交付见顶、补库变薄、需求持平),除非高拆解情景兑现。
第 6 节 —— 结论、周期时点与触发器
直接回答——68(2027)+ 125(2028)会大幅影响平衡吗?
- 2027:不会大幅。 净 +2.5–5.8%,大体被 SPR 补库 + 影子退出吸收。紧张窗口保持。
- 2028:会,且显著——这是枢纽。 +13% 总量 / +5–10% 净量,面对约 0% 需求增长,是首次真正松动;它为上行封顶并开始正常化运价,与本仓库”甜蜜点现在至 2028 年中”及运价路径(2027 $10–15 万 → 2028 下半年起 $7–10 万,#13)一致。
- 它是运价正常化器、未必是周期终结者——因为创纪录的老龄池 + IMO-2030 若拆解加速可抵消大部分浪潮。即便基准情景也让运价保持历史强位;只有低拆解情景才有真过剩风险。
周期定位小结(CRule 1/3 格式):
当前位置:   中后段周期;供给反应如今在订单簿中可见(占船队 35%)。
证据:       总交付 2027=68、2028=125(约船队 21%);订单簿自 2023 年 2%->35%。
历史类比:   2008-10(大量交付撞上走软需求)——但被影子船队退出 + 创纪录拆解池
             所缓和,而这些在 2008 年并不存在。
预测路径:   2027 紧 -> 2028 首次松动 -> 2029-30 平衡取决于拆解。
运价见顶时点:2027 年底/2028 是供给驱动的强势窗口到期。
关键风险:   拆解*不*加速(低拆解)-> 净量趋近总量 -> 过剩。
须盯的触发器(CRule 8 退出纪律):
- 拆解运行率——主变量。2027 全年月度拆船销售 < 约 3–4 艘/月 = 低拆解过剩风险在累积。
- 2028 交付滑期——船厂延期把船推到 2029 会延长窗口(利多);准时交付偏空。
- 影子船队再吸收——任何制裁解冻使运力回归 = 第二次供给冲击(季节性报告 §8 的”黑油转白”风险)。
- SPR 补库完成——当 IEA/中/印停止采购,近端缓冲消失。
- 新订单——订单簿已约 35%;进一步大量订购把过剩风险推向 2029–30(CRule 5 卖出信号:”订单簿填满”)。
给用户的结论: 原始数字(68 + 125)看着像周期终结者,但按净量它们是2028 的运价正常化器、而非 2027 崩塌——正是那令你担忧的创纪录订购,与一支创纪录的老龄船队和一次永久的影子船队退出同时到来,吸收了其中大部分。市场保持紧张至约 2028 年中、随后松动;松动多少几乎完全取决于拆解速度。实操上:这确认了周期的到期窗口(2027 年底/2028),并支持本仓库的退出纪律——吃下紧张的 2026–2028 上半年,然后在 2028 交付集群到来时减仓,而非死守迎接 2008 式的运力过剩。
自行复现
cd vlcc_supply
python run_supply_model.py     # 写入 data/balance.csv + charts/net_growth.png
假设在 run_supply_model.py 顶部明确且可编辑(总交付、拆解情景、老龄池)。数据文件: vlcc_supply/data/balance.csv。图表: vlcc_supply/charts/net_growth.png。
来源(访问于 2026 年 8 月 22 日): Clarksons 世界船队登记/新造价格指数;MSI 与 Shipping Telegraph(2026 上半年订单、2028 交付);Gibson(2027 交付);Splash247 / Tankers International(船龄结构);Seatrade-Maritime(2028 挤压);BIMCO(吨海里);本仓库 #13(合规船队、影子船队、SPR 补库)。2027 交付数(41 vs 68)与前瞻拆解是关键的 Rule-4 不确定性。
两步研究协议已应用(§2 草稿 + §3 评审)。模型假设为情景、非预测;净增长数字完全取决于拆解率输入。仅为教育/分析,并非投资建议。